四大设备公司估值复利
目录
摘要#
- 核心问题:作者试图回答半导体前道设备四巨头 ASML、Applied Materials(AMAT)、Lam Research(LRCX)、KLA(KLAC)为什么不是简单的“卖设备”公司,以及它们的估值差异应如何从产业结构、装机存量、客户结构和现金流质量来理解。
- 关键论点:WFE 市场本身高度集中,客户端由 TSMC、Samsung、Intel、Micron、SK Hynix 等大厂资本开支驱动,供应端则稳定在 ASML、AMAT、LRCX、KLAC、TEL 等少数公司。前道工艺中光刻、薄膜沉积、刻蚀、离子注入和工艺控制构成核心,四家公司几乎各守壁垒,真正显著重叠主要发生在 AMAT 与 LRCX 的沉积和刻蚀。
- 商业模式重点:作者强调设备销售只是开端,真正解释估值复利的是装机存量收入,包括服务合同、备件、升级和软件。设备寿命 10-15 年,生命周期售后收入可能达到原始售价的 2-2.5 倍;因此服务收入占比、服务质量、客户锁定和可见性,比单年设备收入更能解释估值倍数。
- 四家公司画像:ASML 的核心是 EUV/High-NA 光刻垄断、客户共研和超高 backlog;AMAT 是广度型平台,受益于 PVD、Epi、Implant、CMP、ICAPS 和先进封装,但缺少 ASML 式代际垄断;LRCX 对存储、HBM、3D NAND、HARC etch、先进封装和 CSBG 售后收入弹性最大,但周期波动也最大;KLAC 聚焦工艺控制,凭缺陷数据库、算法和客户工艺绑定,拥有最高毛利率和最接近软件公司的业务结构。
- 风险与不确定性:ASML 的 High-NA 客户接受度、中国大陆 DUV 收入正常化、EUV 供应链单点风险和 chiplet 对先进光刻需求的影响;AMAT 的大型并购路径受监管限制,先进封装与 2nm 相关增长仍需兑现;LRCX 受存储周期影响最大;KLAC 虽抗周期,但管理层增长承诺、先进封装份额扩张和检测密度提升都需要继续验证。
- Takeaway:WFE 四巨头的估值排序不是只看市占率,而是看“垄断强度 + 装机存量质量 + 客户质量 + backlog 可见性 + 毛利率结构 + FCF yield”。ASML 与 KLAC 估值高,是因为服务质量和技术锁定更强;LRCX 售后占比最高但更周期;AMAT 估值最低,反映其业务更分散、重叠竞争更多,但也可能在先进封装和 2nm 材料工艺中获得修复。
原文(zh-CN)#
原文标题(zh-CN):不止是卖设备:从装机存量,看设备四大 ASML、AMAT、LRCX、KLAC 的估值复利
一、WFE 产业结构#
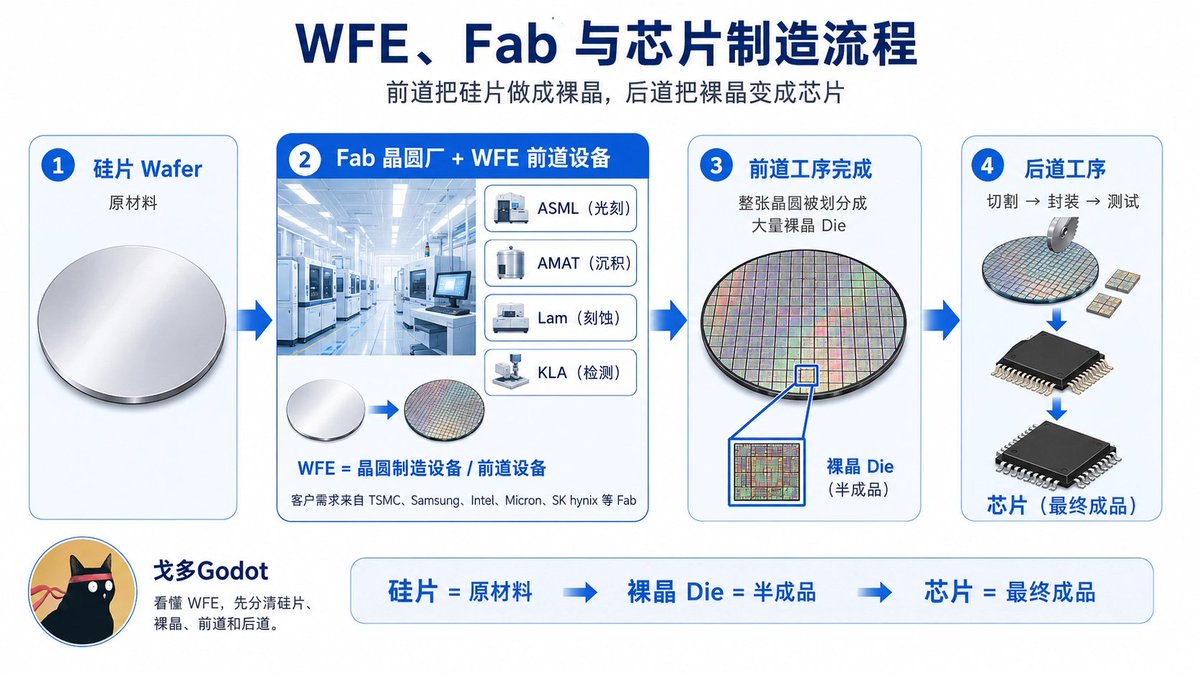
硅片、裸晶、芯片、前道工序与后道工序
WFE 是 Wafer Fab Equipment 的缩写,直译是晶圆厂使用的设备,通常翻译成晶圆制造设备或半导体前道设备。
这里的"前道"指的是把空白硅片加工成芯片裸晶(die)的整个流程。与之相对的"后道"指的是把裸晶切下、封装、测试的环节。
阿斯麦 ASML、Applied Materials(简称 AMAT)、Lam Research(简称 LRCX)、KLA(简称 KLAC)四家公司全部属于前道设备厂商。
Fab 是 fabrication facility 的简称,统一翻译成晶圆厂或者晶圆代工厂,指的就是把硅片加工成芯片的工厂。
台积电(TSMC)、三星半导体、Intel、Micron、SK Hynix 这些客户的生产基地都是 fab,他们的设备采购合起来构成了 WFE 的市场需求。
这里涉及几个名词“裸晶”“硅片”“前道工序”“后道工序”。
简单来说,硅片是原材料,裸晶是半成品,而封装测试后的芯片是最终成品。
硅片是整个流程的起点,在晶圆厂 Fab 中,利用 ASML、AMAT、Lam、KLA 等提供的设备,光刻、刻蚀、薄膜沉积和检测设备,原本空白的一大块硅片表面,被雕刻出了数以亿计的微型晶体管和电路,也就是前道工序。
此时,整张硅片被划分成了数千个一模一样的微小电路方格,每个小方格也就是裸晶 Die。
按照小方格,将整张硅片切割,把那数千个裸晶一个一个分离出来。然后再封装到硅基板上,也就是后道工序。至此才是芯片。
图1:WFE、Fab 与芯片制造流程
上下游双寡头的市场格局#
2025 年全球 WFE 销售额约 1110 亿美元,年复合增长率(CAGR)约 10%,2026 预计全年突破 1220-1300 亿美元。
这个市场有两个突出特征,
1)客户高度集中
全球前十大客户的 CapEx 占了 WFE 总市场八成以上,前五大客户 TSMC、Samsung、Intel、Micron、SK Hynix 合计占了约六成。
换句话说,任何一家客户推迟一个季度的资本开支决策,都会显著影响全部 WFE 厂商的季度营收。
2)供应商同样集中
ASML、AMAT、LRCX、KLAC 加上日本的 Tokyo Electron(简称 TEL,业务范围与 LRCX、AMAT 在多个细分有重叠)这五家公司,合计占了 WFE 总销售额的约八成。
2025 和 2026 设备采购主要流向代工与逻辑芯片、存储芯片。其中代工与逻辑芯片约 650 亿美元,占比过半。主要客户台积电、Intel、三星。
存储芯片中,DRAM 投资 2025 年达到约 210 亿美元,2026 年预计再飙升 12% 达到 230 亿美元,几乎完全是 HBM 产能供不应求导致。其余是 NAND Flash 贡献的。
细分领域市场份额#
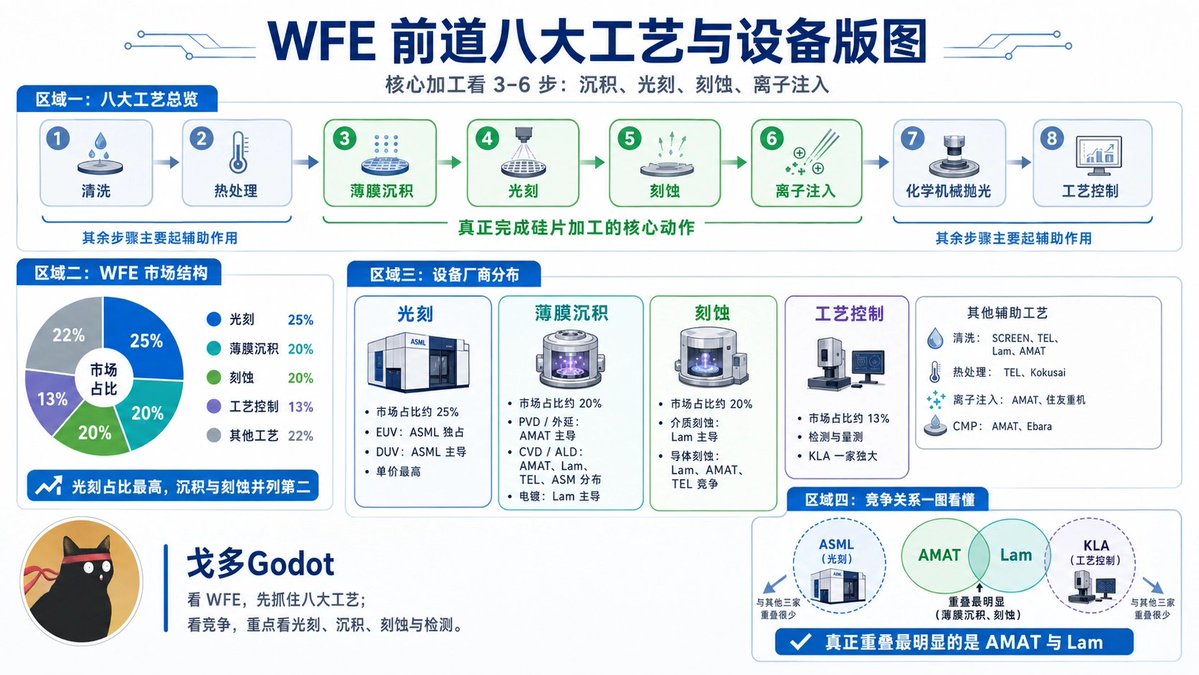
前道工序对应八大类工艺,每一类对应一类设备。
1)清洗(cleaning)
2)热处理(thermal,对硅片加热让原子扩散或晶格重排)
3) 薄膜沉积(deposition,在硅片上添加一层材料)
4)光刻(lithography)
5)刻蚀(etch,把硅片上不需要的材料去除)
6)离子注入(implant,把杂质原子加速后打入硅片改变导电性质)
7)化学机械抛光(CMP,chemical mechanical polishing,把硅片表面磨平)
8)工艺控制(process control,检测硅片是否合格)
加工硅片的实际动作主要由薄膜沉积、光刻、刻蚀、离子注入,也就是 3-6 步完成,其余是辅助。
光刻 lithography
把电路图案投影到硅片表面感光涂层上的工艺。
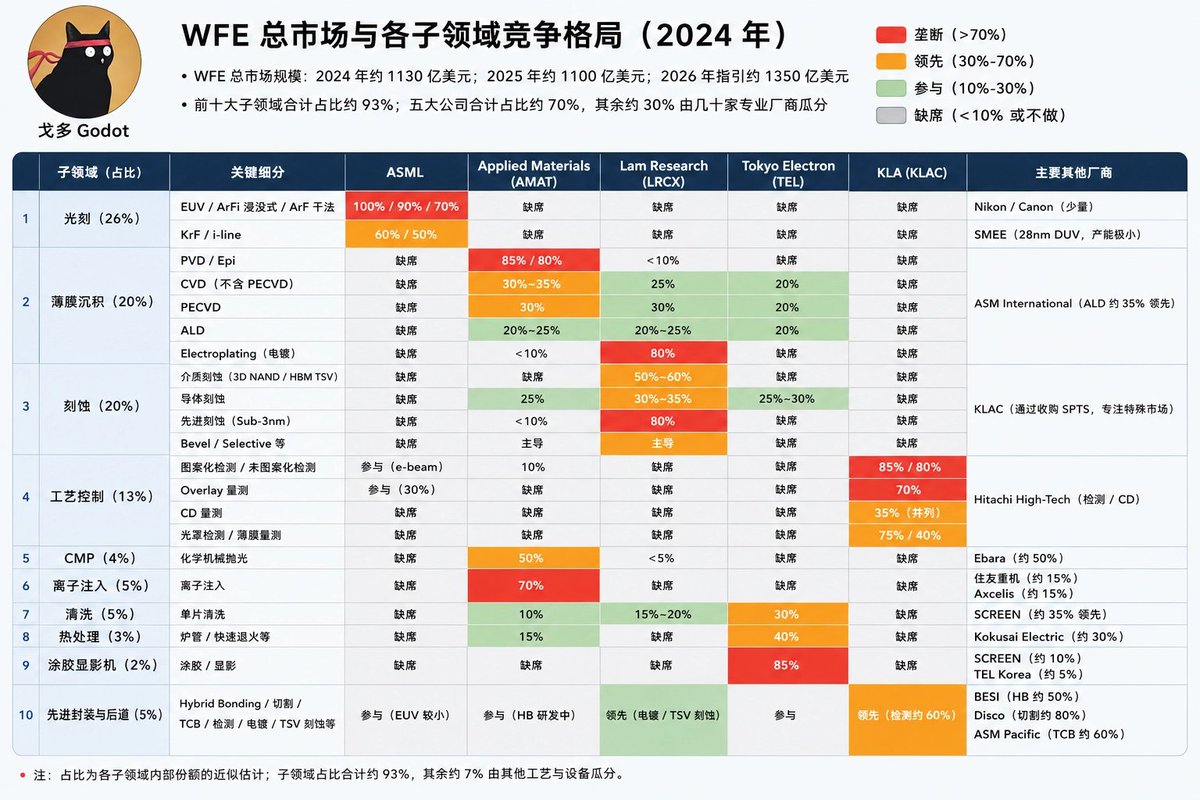
光刻在 WFE 总市场中的占比约 25%,是所有 WFE 子领域中占比最大的。
设备单价极高,最先进的 EUV 光刻机单台售价约 1.8 亿欧元,下一代 High-NA EUV 单台售价约 3.8 亿欧元。
这个细分领域 ASML 占了全球 EUV 100% 份额、DUV 90% 以上份额。日本的 Nikon 与 Canon 只在最低端的光刻机上保留一些份额。
薄膜沉积 deposition
在硅片表面均匀生长一层薄膜的工艺,这层薄膜可能是金属、绝缘材料或半导体材料,厚度从几个原子层到几百纳米不等。
一颗芯片内部有几十层不同的薄膜叠在一起,每一层都需要单独的沉积步骤。
薄膜沉积在 WFE 中占比约 20%,是第二大细分。这个领域内部又分多个子类别,主要的子类别有。
1)PVD(physical vapor deposition,物理气相沉积),把金属在真空中蒸发后沉积到硅片上, AMAT 独占,份额超过 80%。
2)CVD(chemical vapor deposition,化学气相沉积),让两种或更多气体在硅片表面反应生成薄膜,AMAT、LRCX、TEL 三家分。
3)ALD(atomic layer deposition,原子层沉积),AMAT、LRCX、TEL、ASM International 四家分。ASM International 是另一家荷兰公司,与 ASML 无关。
4)Epi(epitaxy,外延),让晶体在硅片上有序生长,AMAT 独占。
5)电镀(electroplating,主要用于铜互连层的沉积),LRCX 独占。
刻蚀(etch)
把硅片上不需要的材料精确去除,留下需要的电路图案。
刻蚀在 WFE 中占比约 20%,工艺分两大类,
1)介质刻蚀 dielectric etch,刻的是绝缘材料,主要是氧化硅与氮化硅,是 3D NAND 闪存垂直堆叠的核心工艺。
LRCX 独占,份额接近 50%
2)导体刻蚀 conductor etch,刻的是金属与多晶硅。
LRCX、AMAT、TEL 三家分。
工艺控制(process control)
在工艺流程中检查硅片是否出现缺陷、测量关键尺寸是否符合规格的设备。
先进制程的良率,对产线经济性极端关键,所以工艺控制的战略地位在过去十年持续上升。这一块在 WFE 中占比约 13%。
KLAC 一家独大。
剩下 22% 的市场由其他工艺瓜分。
清洗(cleaning),日本 SCREEN、TEL、LRCX、AMAT。
热处理(thermal),主要是 TEL 与日本 Kokusai Electric。
离子注入(implant), AMAT 与日本住友重机。
化学机械抛光(CMP),AMAT 与日本 Ebara 双寡头。
总结来看,ASML 与其他三家几乎零重叠,KLAC 与其他三家几乎零重叠。真正存在显著重叠的只有 AMAT 与 LRCX 在薄膜沉积与刻蚀上的竞争关系。
WFE 市场最终稳定在 ASML、AMAT、LRCX、KLAC、TEL 格局,是 1980 到 2010 年代二十多年并购与淘汰的结果,互相间横向扩张几乎不可能。
AMAT 历史最长、并购最频繁。1967 年成立时只做 CVD,也就是薄膜沉积里面的化学气相沉积。今天在 PVD、Epi、离子注入 implant、化学机械抛光 CMP 上的优势位置,多数通过收购建立。
ASML 1984 年作为荷兰飞利浦与 ASMI 合资公司成立,最初规模很小,到 1995 年上市时仍然只是 Nikon 与 Canon 之后的第三名。
决定性的转折发生在 2000 年代初,选择押注当时不被看好的技术 EUV,从 2006 年起持续投入,与德国卡尔蔡司光学和美国光源公司 Cymer 深度绑定,并在 2013 年以 25 亿欧元收购 Cymer。
当 2017 至 2019 年 EUV 终于具备商业化条件时,Nikon 与 Canon 已经在投入上完全落后,永久退出了先进光刻的竞争。
LRCX 与 KLAC 相对简单。LRCX 1980 年由华裔工程师 David Lam 创立,长期专注刻蚀 etch 一个细分,2012 年以 33 亿美元收购 Novellus Systems 进入薄膜沉积 deposition 领域。
KLAC 是 1997 年由 KLA Instruments 与 Tencor Instruments 合并而成,两家分别专长缺陷检测与关键尺寸量测,合并后立刻成为 process control 领域的绝对领导者,这一地位保持至今。
2013 年 AMAT 曾宣布以全股票方式合并 TEL,对价约 290 亿美元,将形成 WFE 历史上最大的合并案,但因反垄断而终止。
2016 年 LRCX 曾宣布以 106 亿美元收购 KLAC,同样因反垄断放弃。所以,四家公司之间的横向并购几乎不可能。
图2:WFE 前道八大工艺与设备版图
核心概念:WFE intensity
WFE intensity 是理解 WFE 长期 TAM 增长的核心概念,WFE intensity = 当年 WFE 销售额 ÷ 当年新增晶圆产能(按 12 英寸等效片每月计算)。直观理解就是建造单位产能所需要的设备投资金额。
这个数字过去二十年持续上升。
WFE intensity 上升,最大的受益方是 ASML,先进节点对光刻的需求增长最快。第二受益方是 KLAC,先进节点对良率的敏感性更高,每一道关键步骤后都需要更密集的检测。
AMAT 与 LRCX 在薄膜沉积 deposition 与刻蚀 etch 的占比相对稳定,没有显著吃到节点演进的 WFE intensity 红利。
另外两个很有意思的事情,本来WFE 周期的波动幅度大于半导体,因为行业下行时会立刻砍掉新增订单。但过去几年。中国的 CapEx 对 WFE 周期下行起到了显著的缓冲作用。
LRCX 和 KLAC 受存储波动影响较大,AMAT、ASML 影响较小。
二、商业模式的四元结构#
设备四大收入结构不是单纯的卖设备,现金流构成来源四方面,
1)Systems 系统销售,新设备的销售
2)Services 服务合同收入
3)Spares 备件销售收入
4)Software 软件订阅与升级收入
这四种现金流的周期性、毛利率、可预测性、估值含义全部不同。
Systems 系统销售,新设备的销售#
WFE 公司最大的收入来源,占总收入的 60% 到 75% 不等,也是周期性最强的部分,完全取决于客户资本支出。
Services 服务合同收入#
客户买设备,会同时签服务合同。WFE 厂商派驻场工程师,负责设备日常维护、故障处理、工艺调试等等。这部分收入粘性强,利润率高。
Spares 备件销售#
就是零部件更换。每台刻蚀或薄膜沉积设备每年大约消耗设备购置价 3% 到 7% 的备件。Spares 收入与客户当季度的实际生产量直接相关,fab 跑得越满,备件消耗得越快,Spares 收入越高。
毛利率是四种收入中最高的,通常 65% 到 75%,因为备件本质上是制造业产品,但客户没有第二供应来源。
Software 软件订阅与升级收入#
控制工艺参数、配方调整、数据采集、故障预测。毛利极高,能达到 80%以上,但收入绝对金额不大,占总收入比例 5% 以下,是一块潜力大但尚未成熟的业务。
在财报中,通常收入分为 Systems 销售与 Service 服务两大类。上面提到的后三项全部归于服务一类。我们接下来,会将服务换成更专业的名词,也是分析师常提到的——装机存量收入 install base revenue,又叫售后市场 aftermarket 。
装机存量收入是 WFE 厂商真正的竞争优势所在,以及为什么它是估值倍数的核心解释变量。
装机存量#
指的是一家 WFE 厂商在全球客户 fab 中累计装了多少台仍在使用中的设备。
一台设备在寿命周期内,客户每年需支付的售后费用约为设备购置价格的 7-12%。一台设备生命周期是 10-15年,累积起来,大约是原始售价的 2-2.5倍。
所以,WFE 公司卖出一台设备,只是开了个头。
LRCX 售后收入在财报叫 CSBG,全称 Customer Support Business Group 客户支持业务部,2025 财年占 LRCX 总收入约 38%,是四家公司中比例最高的。过去十多年从 25% 上升到近 40%,是管理层战略选择的结果。
CSBG 增长有三个驱动来源:设备基数持续扩大;存储客户设备利用率长期处于高位,特别是 3D NAND 和 HBM 客户连续多年满产运行;第三是刻蚀设备的损耗更严重。
AMAT 的 叫 AGS,全称 Applied Global Services 应用全球服务,2025 财年占 AMAT 总收入约 23%,增幅不大。原因,一是 AMAT 装机存量目前已突破 50 万台,是四家公司中绝对数量最多的;第二是 AMAT 这部分收入还包含向 OLED 与 LCD 面板厂销售设备,拉低数值。
从绝对金额看,AGS 2025 财年达到了 64 亿美元的新高,四家公司中售后 业务规模仅次于 ASML。
KLAC 售后收入在财报中分散在各业务条线下,没有独立名称,2025 财年约占 KLAC 总收入的 22%。
四家公司中,KLAC 是唯一一家 Systems 产品毛利率高于 Service 毛利率的公司,而且 Systems 端的毛利率更是高达约 64% 以上,远超其 Service 约 50% 的毛利率。
原因是 KLAC 设备本质上是软硬件高度耦合的产品,每一台设备的售价中有相当一部分实际上是为机器学习算法、图像处理软件、专有数据库付费,所以 KLAC 即使在 Systems 收入上也享有近似软件公司的毛利率结构。
ASML 这部分收入称为 Installed Base Management,简称 IBM。与美国蓝色巨人 IBM 公司无关。
2025 年 IBM 收入创下历史新高,达到了 81.93 亿欧元。增长动力主要来自 EUV。随着先进逻辑与 DRAM 扩产,截至 2025 年底 ASML 累计交付的 EUV 系统已接近 300 台。
EUV 设备技术门槛极高,客户几乎无法用第三方备件替代原厂供应,随着客户进入性能升级周期,ASML 在 EUV 备件和升级服务上的定价权接近垄断。
通常装机存量收入赋予比销售收入更高的 EV/Sales 倍数。粗略估算,销售收入大约值 3 到 5 倍 forward sales,存量收入大约值 6 到 10 倍 forward sales。
再深入一下#
商业模式结构确定之后,可以再深入一些内容。
Backlog、bookings 与 book-to-bill 机制Bookings 订单接收量,是 WFE 厂商在某一季度收到的新订单总金额。订单是客户正式承诺采购的合同,但尚未发货、尚未确认收入。
Backlog 订单存量指截至某一时点已收到但尚未确认收入的订单总金额,等于历史累计 bookings 减去历史累计已确认收入。
Billings 出货确认收入指当季度实际确认的收入。
Book-to-bill ratio 订单出货比 = 当期 bookings ÷ 当期 billings,是衡量周期方向的最常用指标。
比率大于 1 表示订单流入快于出货,景气向上,反之向下。WFE 行业整体的 book-to-bill 在每一次周期低点会跌到 0.7 左右,高点会涨到 1.3 以上,是判断周期位置的领先信号。
ASML 当前处于 0.85 ~ 1.05 的筑底反弹区间。
LRCX 处于 1.05 ~ 1.15 景气向上区间,SK Hynix、三星、美光为了在 2026 年争夺 HBM3e/HBM4 的主导权,疯狂向 LRCX 追加用于高深宽比(High Aspect Ratio)刻蚀的设备订单。
AMAT 处于 1.0 左右的平衡区间。一方面,先进晶圆厂对 GAA 全环绕栅极架构晶体管设备的强劲采购拉高了订单;另一方面,Intel 调整资本支出以及成熟制程设备出货的放缓抵消了部分涨幅。
KLAC 处于 0.95 ~ 1.02 的平稳区间。在这一轮周期中,KLAC 的比率表现出极强的抗周期性,因为不是靠堆量、而是靠软件算法与专有数据库溢价。
再补充一点,
升级业务 Upgrade
客户在不买全新设备的前提下,把旧设备的能力提升到接近下一代水平,分为产能升级、工艺能力升级、纯软件升级。
客户在停止新建 fab 的同时,往往加大对存量 fab 的 upgrade 投入,把设备延寿作为应对周期的方式。2023 年 memory 大跌期间,LRCX 与 AMAT 的 upgrade 业务都出现了反向增长,部分对冲了新机销售的下滑。
三、客户结构及分类#
主要是四大类,
1)leading-edge logic 前沿逻辑代工
2)DRAM 动态随机存取内存
3)3D NAND 三维闪存
4)ICAPS(AMAT 在 2020 年前后创造的营销术语,五个字母代表 IoT 物联网芯片、Communications 通信芯片、Auto 汽车电子、Power 功率半导体、Sensors 传感器与图像传感器五类成熟节点应用)
leading-edge logic 前沿逻辑代工#
指生产最先进逻辑芯片的代工厂,全球只有三家公司具备这一能力,台积电、三星、Intel 。
此外,日本的 Rapidus 是 2022 年成立的新公司,由日本政府主导、IBM 与 imec 提供技术,目标 2027 年量产 2 纳米节点,目前仍在量产前的产线建设阶段。
Leading-edge logic 客户的产品包括苹果 A 系列与 M 系列芯片、NVIDIA H100 与 B200 GPU、AMD MI300 与 EPYC 处理器、高通骁龙、谷歌 TPU 等,全部需要 7 纳米及以下的先进节点。
这类客户特点主要是支出稳定。ASML 的 EUV、KLAC 的最先进检测、LRCX 的关键光刻都能在 leading-edge logic 客户处获得溢价定价。leading-edge logic 客户是 ASML 与 KLAC 的核心收入来源。
DRAM 动态随机存取内存#
DRAM 三巨头三星、海力士、美光,大家都是很熟悉了。HBM 本质也是 DRAM。
他们的资本支出波动剧烈,对成本敏感度高。HBM 的硅通孔 TSV 连接方式,让刻蚀设备需求显著增长。
LRCX 总收入的 55% 来自存储客户。KLAC 占 35-45%,AMAT 约25-35%,AMSL 约 20-30%。
3D NAND 三维闪存#
还是三巨头,三星、海力士、美光,此外还有铠侠和长江存储。
同样资本支出波动大。此外,NAND 的核心工艺是高深宽比刻蚀 HARC,LRCX 在 HARC etch 上几乎垄断,份额超过 70%,是 LRCX 在 3D NAND 客户中具有不可替代地位的核心原因。对 EUV 几乎没有需求。
这里 LRCX 有差异化竞争优势。
ICAPS#
这部分偏传统行业,汽车电子、IoT、功率半导体的下游需求与智能手机等等。中国敞口高度集中。ICAPS 是 AMAT 在四家公司中独享的差异化客户群。AMAT 在 ICAPS 上的市占率约 40%。
ICAPS 业务的存在让 AMAT 在 leading-edge 周期下行时减少了对单一客户群的依赖,是 AMAT 周期波动幅度小于 LRCX 的核心原因之一。
四、逐一分析 ASML、AMAT、LRCX、KLAC#
前三部分,我们构建了产业结构、商业模式、客户够成三个体系,接下来我们用这三个体系来逐一分析设备四大。
阿斯麦 ASML#
关键点
1)台积电和三星的资本支出;
2)台积电和三星对 EUV High-NA 的接受度。
唯一一家在核心市场拥有近乎完全垄断的公司、唯一一家由欧洲监管的公司、唯一一家研发强度超过 14% 的公司、唯一一家明确把自己定位为经常性收入资产的设备公司。
为什么 ASML 在光刻领域的地位无可撼动?
首先,
ASML 的 EUV 垂直生态由 ASML 内部或紧密绑定的子公司供应。
光学系统由德国蔡司光学 Carl Zeiss SMT 独家供应,ASML 在 2016 年以约 10 亿欧元入股 Zeiss SMT 24.9% 并签订深度技术合作协议;
光源系统由位于美国圣迭戈 San Diego 的 Cymer 供应。Cymer 是 ASML 在 2013 年以约 25 亿美元收购的子公司,专门生产 EUV 所需的光源;
HMI 汉民微测 2016 年以约 31 亿美元收购,为 ASML 提供检测技术。
这三次关键收购在 2013 至 2016 年间完成,总投入约 70 亿美元,构成了 EUV 商业化的完整技术栈,垂直整合让 ASML 几乎不依赖外部技术供应商,是 EUV 长期独占的根本保障。
其次,
2012 年 ASML 推出了一个客户共同投资计划,简称 CCIP,向三家最大潜在客户出售自身股权并获得资助承诺。Intel、台积电、三星合计投入近 65 亿欧元。这笔资金让 ASML 在 EUV 商业化最后冲刺阶段,获得了必要的资本与客户承诺。
目前,三家基本已完成减持。但留下的工程合作关系延续至今。三家客户的工程师团队,在过去十年,持续派驻到 ASML 在荷兰费尔德霍芬市的总部,参与 EUV 与 High-NA 的关键开发工作。
这一关系深度,远超普通买卖供应,是 ASML 优先获得订单分配的根本机制。
今天再想从零开发 EUV 几乎不可能,所需要的累计研发投入超过 100 亿美元、关键专利已被 ASML 锁定、关键供应商已被 ASML 收编、客户已经形成对 ASML 平台的工艺锁定。
ASML 的财务状况
2025 财年收入构成,总收入 326.67 亿欧元,历史新高。按产品线和业务拆分,EUV 系统销售飙升 39% 至约 116 亿欧元,占总营收约 35%;DUV 小幅降至 120 亿欧元。装机存量 IBM,增长 26%,81.93 亿欧元,占总收入的 25.1%。反映 ASML 结构转型成功。
EUV 全球市占率依然是 100%。在 DUV 浸没式市占率 92% 以上,DUV 干法市占率约 70% 左右。其他领域几号不参与。
光刻的技术门槛与利润率结构足够高,跨细分扩张的回报率远不如继续聚焦投入 EUV 与 High-NA,且与美系三巨头维持非竞争关系,有助于工艺整合协同。
客户高度集中,台积电和三星,以及中国大陆客户。所以,这两家的资本开支,会对 ASML 股价造成影响。另外,由于更严厉的出口管制,ASML 管理层已在财报中明确指引,2026 年中国大陆市场的销售额将出现显著的结构性回落。
2025 年综合毛利率创下 52.8% 的历史最高,营业利润率推高至 34.6%,营业利润高达 113 亿欧元,净利润达到 96.09 亿欧元,稳居 WFE 四巨头绝对金额之首。
ASML 的研发支出创纪录地达到了 47 亿欧元,占总收入比例约 14.4%,依然维持着媲美头部软件公司的极高研发强度。
ASML 长期能见度的核心机制依然是庞大的 Backlog。
截至 2025 年末,ASML 的总在单 backlog 创下了 387.97 亿欧元的历史新高,其中 EUV 在单订单占比高达 65%。
在 2025 年第四季度,ASML 单季度净接单 Net Bookings 达到了惊人的 132 亿欧元,创单季历史纪录,主要是因为大客户在 2025 年底明确了 AI 引领的中长期扩产规划,疯狂追加了先进制程设备订单。
这笔接近 388 亿欧元的 backlog 相当于可以完全锁死 ASML 未来 1年的总营收。
展望未来,ASML 官方给出了 2026 全年的强劲营收指引,预计 2026 年总销售额将在 340 亿至 390 亿欧元之间,毛利率稳定在 51% 至 53%。
虽然中国大陆 DUV 收入的急剧正常化会带来减速,但在台积电 2nm 深度扩产、美光/SK海力士 HBM 产能大扩建,以及 High-NA EUV 在 2026 年开始真正量产爬坡的三驾马车驱动下,2026 年依然是 ASML 估值溢价的强力兑现期。
风险
首先,
前瞻性问题是 High-NA EUV 的商业化节奏。如果按 ASML 内部规划顺利商业化,2026 年开始量产爬坡、2027 年达到年出货 10 到 15 台、2030 年达到年出货 30 到 40 台。单是 High-NA 这条产品线就能为 ASML 在 2030 年贡献 100 亿欧元以上的年收入。
但 High-NA 的客户接受度存在不确定性。客户面临的问题是,售价成本高、占用洁净室面积更大、能耗更高、与现有工艺整合复杂。
TSMC 与 Samsung 表态相对保守,强调逐步引入。2024 年第三季度 ASML 把 2025 年收入指引从 300 至 400 亿欧元区间下调至 300 至 350 亿欧元,部分反映了 High-NA 节奏的不确定性。这是接下来 12 到 24 个月 ASML 估值波动的最大单一变量。
其次,
是其生态内供应商的单点问题。由于 EUV 上游供应商基本垄断市场,任何供应商出现问题都会影响 ASML 出货情况。
另外,
短期内对 ASML 更直接的技术威胁来自干法光刻胶。
当前光刻使用湿法光刻胶,由 JSR、东京应化工业 TOK、信越化学 Shin-Etsu 等几家日本化学公司主导。LRCX 在 2017 年收购了瑞典 SiPR 公司,开始推进该技术。
干法的工艺步骤更少,原本一道 coater/developer 工序,会被薄膜沉积取代,,间接影响 ASML 在客户端的工艺整合协调地位,这是 ASML 与 LRCX 之间罕见的技术竞争点。
接下来,LRCX 部分会从另一面展开。
Chiplet 小芯架构在 AMD、Intel、AI 芯片设计公司中已经广泛采用。如果 chiplet 路线让 leading-edge 节点的需求增速放缓,先进光刻的需求增长也会放缓。但目前看 chiplet 与单片大芯片是并行发展的,并未替代而是补充先进光刻需求。
AMAT Aplied Materials 应用材料公司#
关键点
1)2nm 芯片能否推动 AMAT 收入增长;
2)Hybrid bonding 混合键合对收入增长的影响。
AMSL 是深度,那 AMAT 就是广度,业务范围最广、产品线最分散、并购历史最丰富、客户结构最分散、估值倍数最低。
覆盖面广,但无法在任何一条产品线上建立类似 ASML EUV 的代际差距,也就是领先别人一代或几代。
AMAT 业务结构形成
主要靠并购。AMAT 是 WFE 产业里历史最长、并购最多的公司。
1986 年 AMAT 收购了 Hewlett-Packard(惠普)的 PVD 业务;
1996 年收购 Opal Technologies 与 Orbot Instruments 进入光罩检测领域;
1997 年以 30 亿美元收购 Etec Systems 进入光罩制造领域;
2005 年以 3.8 亿美元收购 Applied Films Corp 进入薄膜玻璃涂层;
2009 年以 3.6 亿美元收购 Semitool 进入电化学镀,铜互连工艺的关键设备;
2011 年是 AMAT 历史上最关键的一次收购——以 45 亿美元收购 Varian Semiconductor,把离子注入 Implant 业务从零做到全球第一。
这次收购的回报极其丰厚,Varian 业务在过去 13 年累计贡献净利润超过 80 亿美元,是 AMAT 历史上收益率最高的并购。
两次重大并购失败前文提过,2013 年 9 月以全股票方式合并 TEL,2018 年 7 月以约 22 亿美元收购 Kokusai Electric 日本国际电气,均因反垄断被否决。
AMAT 通过大型并购扩张的路径已经被监管层关闭,未来增长只能依赖内部研发与小型并购。好
财务状况
2025 财年总收入 284亿美元,历史新高。半导体系统销售增长至 约 215 亿美元,占 75.7%。AGS 装机存量约 64 亿美元,占 22.5%。传统行业相关业务,萎缩至约 5 亿美元,占 1.8%。
薄膜沉积 PVD 约 85% 市占率,接近绝对垄断,其中 Epi 外延 约 80%,CVD 约 32-35%,ALD 25%。
离子注入 约 70%,化学机械抛光 CMP 约 52%。
导体刻蚀 25%,落后于 LRCX 的40%,介质刻蚀个位数,远远落后于 LRCX。
客户结构上,AMAT 是四家公司中客户最分散的一家,也是是四家公司中国敞口最高的一家。
2026 财年第一季度后,因尖端材料产品的溢价,非 GAAP 毛利率历史性地突破了 50% 的大关,创下二十多年来新高。虽然依然略低于 KLAC 和 ASML,但已大幅甩开此前与 LRCX 缠斗的局面。
新增长点:2nm 芯片与先进封装
Intel 的背面供电,2 纳米节点引入的新架构;GAA 环绕栅极,2 纳米节点的新晶体管结构;ALD 工艺步数增长,是 AMAT 内部最大的研发投入方向,未来能否推动收入增长。
先进封装 advanced packaging 是 AI 周期下另一个高增长子领域,AMAT 在其中的角色比表面上看到的更重要。
AMAT 核心产品是 hybrid bonding 设备。Hybrid bonding 混合键合是台积电下一代 CoWoS-L、SoIC(System on Integrated Chips)、未来 HBM4 的核心工艺。
AMAT 在 hybrid bonding 设备市场的位置目前是挑战者,当前设备的主导厂商是瑞士 BESI,全球份额超过 50%,与 TSMC 在 CoWoS-L 项目上深度合作。
AMAT 从 2022 年起加大相关研发投入,2024 年研发支出超过 5 亿美元投入这一细分,已经向 TSMC 与 Samsung 送测原型设备。
AMAT 的策略是利用其在 PVD、CVD、CMP 等周边工艺上的现有客户关系,把 hybrid bonding 作为集成方案的一部分销售,而非单独的设备。
在新加坡的先进封装中心 2023 年启动,预算超过 10 亿美元,重点研发 hybrid bonding、through-silicon via(TSV)、redistribution layer(RDL)等关键工艺。
AMAT 管理层预期相关业务到 2027 年达到年收入 30 亿美元,是 AMAT 增长最快的子业务。如果这一增长目标实现,advanced packaging 将对 AMAT 估值倍数构成实质修复。
因为这一业务的毛利率显著高于平均水平,且与 AI 需求结构性绑定,市场愿意给予更高倍数。
LRCX Lam Research Corporation 泛林集团#
关键点
1)干法光刻胶、ALD 平台 ALTUS Halo、先进封装等技术创新对营收的贡献;
2)存储敞口最大,波动最大。
台湾叫科林研发。专注在刻蚀 etch 与薄膜沉积 deposition,拥有最大的存储客户敞口、最大装机存量收入比例、AI 周期弹性最高、波动最大。
业务形成
创始人 David Lam 在 1980 年公司成立时就明确把战略定位在刻蚀 ,光刻完全不在考虑范围内。
检测也是 LRCX 一直没有进入的领域,KLAC 的数据加算法优势让 LRCX 在 2016 年试图收购 KLAC 之后放弃了自建路径。
Coater/Developer 由 TEL 接近垄断,LRCX 没有进入意图。离子注入在 90 年代曾尝试进入但因份额无法突破而退出,AMAT 通过 Varian 收购建立了绝对优势。CMP(化学机械抛光)LRCX 也曾尝试但份额低于 5%,AMAT 与 Ebara 双寡头格局稳固,LRCX 难以打破。
财务情况
LRCX 2025 财年总收入 184 亿美元,增长 23.7%。设备销售 System 114.9 亿美元,占约 62%装机存量客户支持业务部,简称 CSBG,69.4 亿美元,占约 38%。
其中,刻蚀整体市占率 55%,是 LRCX 在 WFE 产业中最接近垄断的细分,主要驱动是 HBM TSV etch 与 GAA。介质刻蚀 60% 份额、导体刻蚀 35%。
薄膜沉积 24%,在四家公司位列第二,落后 AMAT。其中电镀 80%,接近垄断、PECVD 30%、ALD 20-25%、CVD 15-20%。清洗 15-20%。
增速由 AI 资本支出、HBM 需求扩张、先进封装 advanced packaging 业务共同驱动。
客户结构,LRCX 仍是四家公司中存储敞口较高的一家,2025 财年系统销售收入中约 45% 来自晶圆代工厂和逻辑芯片、约 35% 来自存储(DRAM 加 3D NAND 合计)。
反转的驱动是先进节点芯片需求爆发与 NAND 投资共同作用。
细看 2026 财年第二季度(2025 年 12 月)的系统销售收入构成,DRAM 占 23% 创公司记录,主要由 HBM3E、HBM4 转产,与 DDR5 驱动。NAND 仅占 11%,2025 年上半年 NAND 投资偏弱后逐步改善。
重点产品
1)干法光刻胶平台 Aether
之前提到 LRCX 的干法光刻胶 Aether。2025 年 1 月 LRCX 宣布 Aether 被一家领先的存储厂商,选定为最先进 DRAM 节点的量产工艺基准设备。业内推测该客户是 SK 海力士或三星。
Aether 相对传统碳基光刻胶吸收 3 到 5 倍的 EUV 光,降低单次曝光所需的剂量,让先进节点在不依赖多重曝光的情况下维持单次曝光。
2026 年 3 月 LRCX 又与 IBM 签订了为期 5 年的研究合作协议,把 Aether 与 IBM 研究院合作,专门针对 sub-1nm 节点的 High-NA EUV 工艺验证。为保证干法光刻胶材料的稳定供应,LRCX 还与三菱化学集团子公司建立了双源前驱体供应合作。
2)导体刻蚀平台 Akara
专门针对 GAA 与 3D 制造需求,目的是把导体刻蚀份额从约 30% 进一步提升。Akara 作为业内首款固态等离子源刻蚀机,让 LRCX 在 sub-3nm 节点 etch 市场获得了约 80% 的份额。
3)ALD 平台 ALTUS Halo
ALTUS Halo 是 LRCX 在 2025 年 2 月与 Akara 同期发布的 molybdenum ALD(钼原子层沉积)平台。这是业界首款实现钼在量产规模 ALD 沉积的工具。
2026 年 5 月 LRCX 副总裁 Anand Murthy 在韩国 SEMI Strategic Materials Conference 上指出,半导体行业正在从钨向钼过渡,钼代表了下一代互连结构的关键转折点。ALTUS Halo 已经进入所有先进制造企业的资格认证与产能爬坡阶段。
这三款产品共同构成了 LRCX 在 AI 周期下的产品组合升级。Aether 是 EUV 配套光刻胶环节、Akara 是 GAA 节点导体刻蚀、ALTUS Halo 是钼金属化沉积。
三者都瞄准未来 3 到 5 年的关键工艺转换节点,是 LRCX 估值修复的具体产品支撑。
4)先进封装
核心产品包含四个部分,
首先,Sabre 3D。LRCX 在这一细分接近垄断,HBM 的 微凸点与硅通孔 TSV 填充都依赖 Sabre 3D;
其次,深硅刻蚀 Syndion,处理 TSV 工艺中的硅通孔成型;
其次,TEOS 用于绝缘层与隔离层;
第四,等离子切片,用于晶圆切割的新型工艺,提高良率。
LRCX 在先进工艺增长来源不仅是 HBM,还包括台积电 CoWoS-L、CoWoS-S、SoIC 等先进封装。
5)CSBG 创新与 Dextro 协作机器人战略
CSBG 是 LRCX 装机存量业务。具体创新是 2024 年底推出的 Dextro 协作机器人战略,半导体行业首款专门针对 fab 设备维护的协作机器人(cobot)。
一台 Dextro 是一个可移动的机器人小车,配备机械臂,由 fab 工程师或技术员远程操作。单台 Dextro 可以覆盖 50 到 100 个反应腔的月度维护任务,已经部署在包括 Samsung Electronics 在内的多家先进 fab。
Dextro 不是孤立的产品,是 LRCX 完整设备智能战略一部分。管理层预期能够支撑 CSBG 业务到 2028 自然年保持 10% 的年化复合增速。
CSBG 创新对 LRCX 估值意义首先是毛利率结构性提升,设备智能服务毛利率估算约 60% 到 70%。
第二层是让 LRCX 可以从同一台设备上获得更多服务收入,把每台设备年化收入从约 50000 美元逐步提升到 70000 美元以上。
KLAC KLA Corporation 科磊#
关键点
1)管理层能否兑现财报增长承诺。
专注工艺控制 process control 这一单一细分、最高毛利率、最高估值倍数、最低周期波动、最稳定的 AI 受益结构。KLAC 是四家公司中商业模式最接近软件公司的一家。
业务发展
KLAC 业务发展路径非常垂直且深耕,过去 10 年市占率与利润率都显著扩张。这是 WFE 产业历史上专注击败广度的经典案例。
1997 年由 KLA Instruments 与 Tencor Instruments 合并成立 KLA-Tencor。合并核心目的是把 KLA 在缺陷检测上的能力与 Tencor 在量测上的能力整合,形成单一供应商提供检测加量测端到端解决方案。
2008 年收购 ICOS Vision Systems 半导体封装检测、2012 年收购 Microtome Precision 半导体光学、2019 年收购 Orbotech PCB 与显示器检测设备厂商,这是 KLAC 历史上最大的一次并购,让 PCB and Component 检测分部独立成为可观的业务。收购后,改名为 KLA Corporation,合并后立刻成为工艺控制领域绝对领导者。过去 20 年 KLAC 的主要并购都集中在相邻的检测与量测领域。
2022 年收购 SPTS Technologies 进入特殊半导体工艺领域。KLAC 偏好小而精的能力扩展,避免大额商誉与整合风险。
财务状况
KLAC 2025 财年总收入 121.6 亿美元,相对 2024 财年的 98.1 亿美元增长 23.9%。半导体工艺控制 109.5 亿美元占 90%、特殊半导体工艺 5.87 亿美元占 5%、印刷电路板与组件检测 6.22 亿美元占 5%。
毛利率结构是 KLAC 区别于另外三家公司最显著的指标。FY2025 综合毛利率 62.3%,毛利 75.8 亿美元,是四家公司中最高的。ASML 约 51%、LRCX 约 50%、AMAT 约 47%、KLAC 约 62%。2026 财年第三季度 non-GAAP 毛利率 61.75%。
KLAC 毛利率结构性高的根本原因有三。
第一是工艺控制设备本质上是软硬件高度耦合的产品,每一台检测或测量设备的售价中有相当一部分实际上是为机器学习算法、图像处理软件、专有数据库付费,因此即使是销售收入也享有近似软件公司的毛利率结构。
第二是垄断定价权。KLAC 在新产品代际定价上几乎不受竞争约束。
第三是装机存量业务的极高粘性。客户一旦把 KLAC 的检测设备纳入工艺基线,更换的成本极高。利润率 2025 财年约 38% 到 42%,对应营业利润 50 亿美元以上,比例是四家公司中最高的。
尽管业务分类垂直,但半导体工艺控制按产品类别看。KLAC 的产品线极其复杂,可以归纳为四大类,
第一类是 patterned wafer inspection(图案化晶圆检测),覆盖 broadband plasma(宽带等离子)光学检测与 e-beam(电子束)检测两个子类,主要产品包括 29xx 系列(宽带等离子缺陷检测)、eDR 系列(电子束缺陷复查)、Voyager 系列(高速光学缺陷检测)。这一类在 KLAC 收入中占比约 35% 到 40%,是 KLAC 最大、最重要的产品线。
第二类是 unpatterned wafer inspection(未图案化晶圆检测),主要产品是 Surfscan 系列(用于裸晶圆出厂前的颗粒污染与晶体缺陷检测)。
第三类是 metrology(量测),覆盖 overlay metrology(套刻精度量测)的 Archer 系列、CD metrology(关键尺寸量测)的 SpectraShape 系列、film metrology(薄膜量测)的 Aleris 系列等。这一类占 KLAC 收入约 25% 到 30%。
第四类是 reticle inspection(光罩检测),包括 Teron 系列与 Print Check 系列,专门检查光刻掩模板上的缺陷。
研发强度上,KLAC 超过 40% 的研发投入到软件、算法、机器学习模型与专有数据库的开发,相对其他三家更接近软件公司的研发结构。KLAC 在每一代新产品上都能维持远高于硬件竞争对手的差异化。2030 年规划下 KLAC 研发强度将从当前的 13% 优化到 11%,反映规模化运营杠杆。
客户结构上,KLAC 的客户高度集中在 TSMC、Intel、Samsung 三家头部晶圆厂与逻辑芯片制造,合计贡献 FY2025 收入的 65% 到 75%,主要来自 EUV 兼容检测工具用于 AI 服务器与旗舰智能手机处理器。
存储客户(SK Hynix 与 Micron 为主)贡献 15% 到 25%,由 HBM3E 与 HBM4 加 3D NAND 加 DRAM 堆叠架构量测需求驱动。2024 财年 TSMC 单一客户贡献了 KLAC 总收入超过 10%。
KLAC 的竞争壁垒
工艺控制设备的核心竞争力在缺陷数据库的规模、机器学习算法的成熟度、与客户工艺工程师的深度协作经验。
一台 KLAC broadband plasma inspection 设备每天扫描数百片晶圆,每一片晶圆产生数百万个原始数据点,每一个潜在缺陷都需要算法快速分类成"真缺陷"或"伪缺陷"。
KLAC 在过去 50 年累积的缺陷数据库,包含了几乎所有先进节点 fab 的工艺步骤、缺陷类型、与对应工艺参数的关联关系。新进入者即使拥有等同硬件性能的设备,也无法在短时间内复制这一数据资产。
这一复利机制在先进封装与前沿节点上的表现尤其明显。每一台 KLAC eDR7380 在客户处运行的同时,其学习的缺陷模式都通过软件升级反哺到 KLAC 的全球算法库,让其他客户处的同代设备都受益。这种网络效应式的复利是 KLAC 区别于纯硬件设备厂商的最深层差异。
FY2025 KLAC 先进封装市场份额从过去的低于 1% 上升到超过 6%。HBM 与晶圆裸片尺寸放大,EUV 在存储与逻辑芯片的引入进一步推升需求。
2030 收入目标的两大驱动。第一是先进封装从 10 亿美元基数继续复利增长;第二是前沿逻辑芯片与 DRAM 节点的检测密度上升,AI 芯片的大裸片设计让每片晶圆的检测要求更严格。
图3:WFE 总市场与各子领域竞争格局
一点小思考,
1)先进封装 advanced packaging 这个子领域作为四家公司未来份额竞争的新战场,模糊了前道与后道的边界,让原本互不重叠的四家公司开始在混合键合 hybrid bonding、硅通孔刻蚀 TSV etch、混合键合检测 wafer-to-wafer bonding inspection、重布线层光刻 RDL litho 等细分上重新分配份额。
KLAC 在先进封装 advanced packaging 上的市占率达到约 6%,相对几年前的不到 1% 大幅扩张。先进封装 advanced packaging 在 2 纳米节点的工艺控制强化 process control intensity 达到 8%,反映检测密度随工艺复杂度上升。
这一子领域是接下来 3 到 5 年份额地图最可能发生变化的地方。
2)先进节点(当前指 5nm 及以下,包括 3nm 与 2nm)份额特征是高度集中,垄断者更垄断、跟随者基本无份额。
LRCX 在 sub-3nm 先进节点刻蚀设备市场获得了超过 80% 的份额。
KLAC 在 2nm 节点的工艺控制强化达到 8%,反映 AI 芯片良率改进对客户盈利能力可贡献高达 15% 的提升。
ASML EUV 在先进节点的份额是 100%。
AMAT 在先进节点 PVD、Epi、Implant 上保持约 80% 以上份额。
估值核心要素#
1)服务收入占比
因为这块收入利润率最高。ASML IBM 约 25%、KLAC service 约 25%、LRCX CSBG 约 38%、AMAT AGS 约 22%。
从这个比例看 LRCX 应该享受最高估值,但实际上 ASML 与 KLAC 的估值倍数更高,原因是他们的"服务质量"更高。
KLAC service 几乎完全来自装机存量累积的高粘性合同,ASML IBM 收入中 EUV 服务的客户依赖度接近 100%。
2)客户集中度质量
客户集中度本身可以是溢价因素也可以是折价因素,取决于客户质量。
ASML 的前三大客户台积电、三星、Intel 合计约 70% 收入,这是高质量集中,客户都是头部厂商,capex 增长趋势确定,财务稳健。
KLAC 的客户集中度类似,台积电、三星、Intel 合计 65% 到 75%,同样是高质量集中。
LRCX 的客户集中度较低但偏向存储,Samsung、SK 海力士、美光合计约 55%,客户的 capex 周期性更强、价格敏感度更高。
AMAT 的客户最分散,前三大客户合计约 40% 到 45%,但分散度的代价是大量小客户、长尾 ICAPS 业务、中国本土厂商。
3)backlog visibility 订单可见性
Backlog 越长,未来收入越可预测,市场给予的估值折现率越低。
4)margin structure 毛利率与营业利润率结构
在四家公司中 KLAC 的毛利率结构性最高。
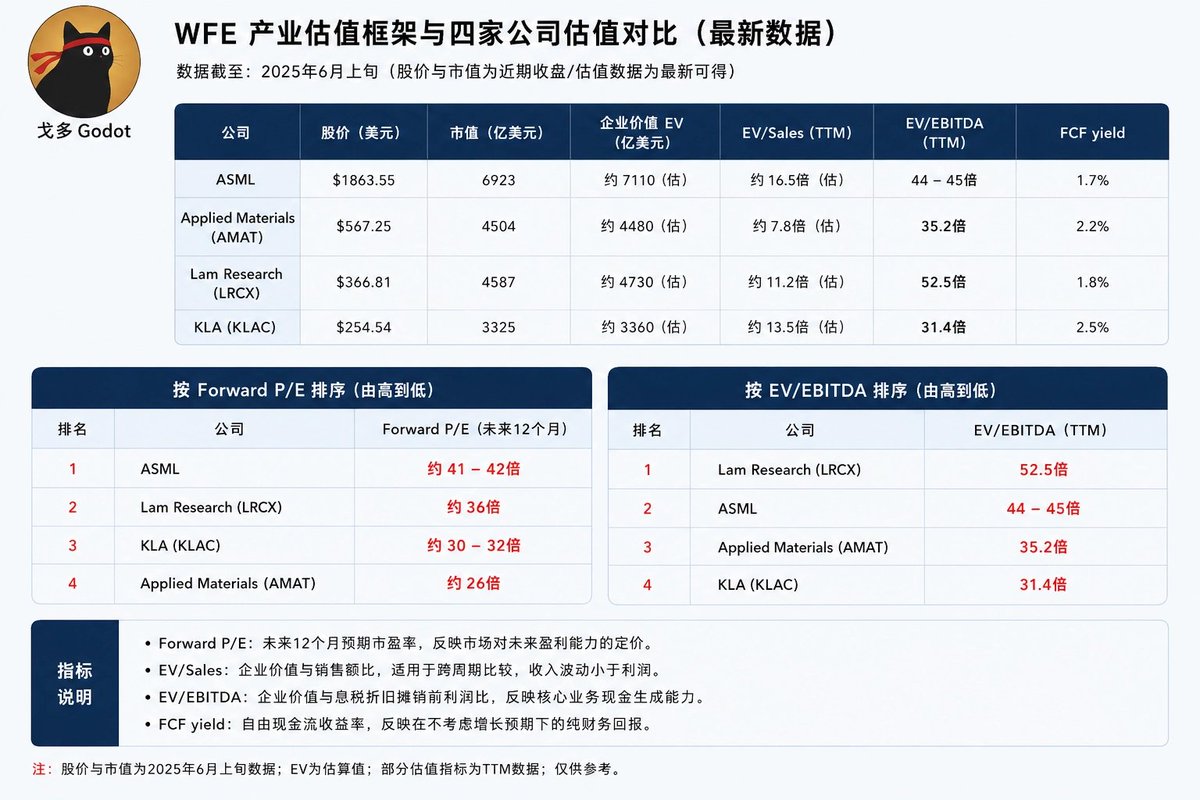
5)FCF yield 这个常被忽视的指标纳入分析。
FCF yield 排序 KLAC 2.5% > AMAT 2.2% > LRCX 1.8% > ASML 1.7%。
该指标反映了投资者今天买入这家公司,每年立刻收到的自由现金流回报。
在不考虑增长预期下,KLAC 的 2.5% FCF yield 显著高于美国 10 年期国债收益率,提供了较强的下行保护。ASML 的 1.7% 是四家公司中最低的,意味着 ASML 估值对未来增长的依赖度最高,下行情景中估值压缩空间也最大。
图4:WFE 产业估值框架与四家公司估值对比
这里还没有任何文章可以列出。