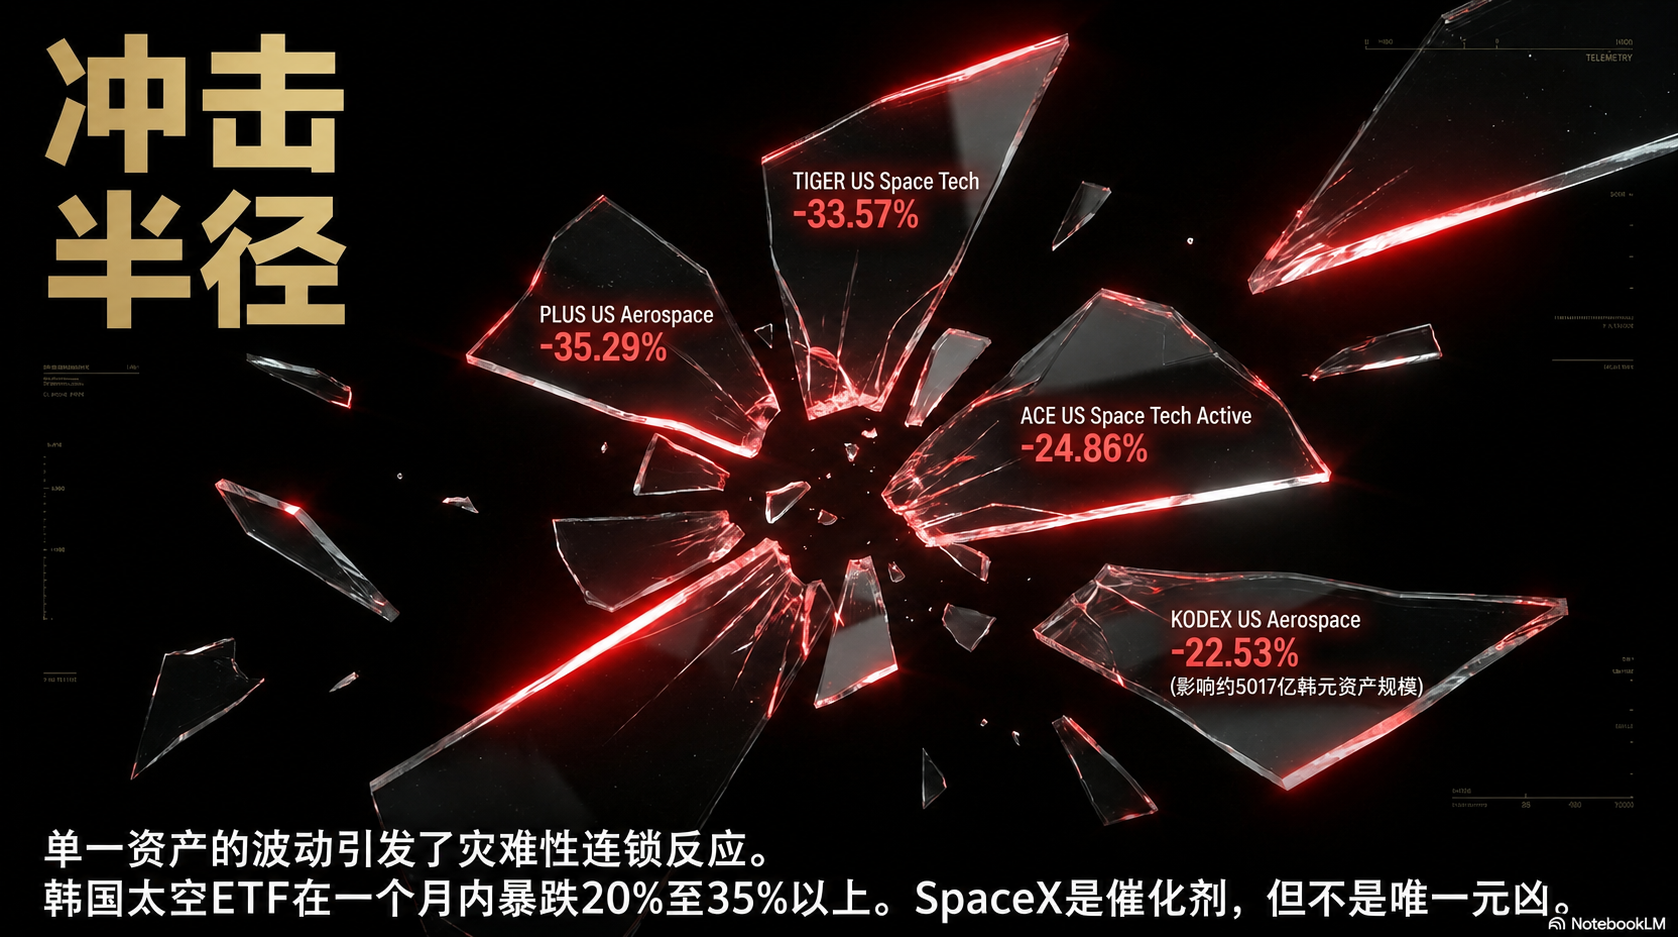
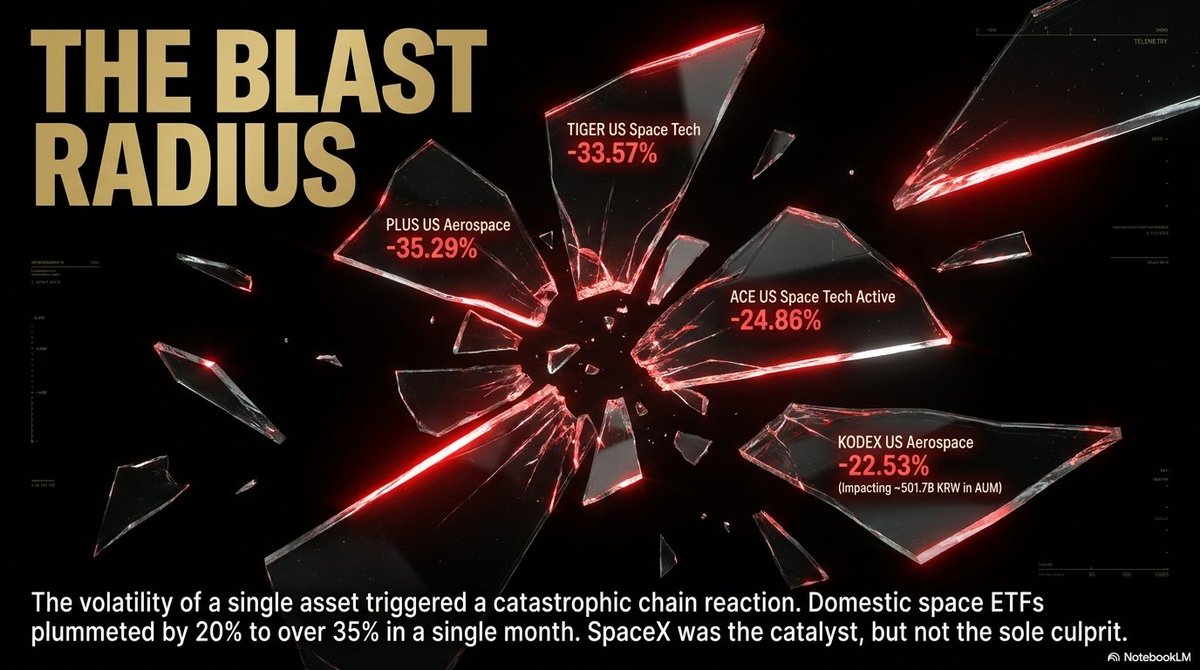
过去一个月,TIGER US Space Tech下跌33.57%,SOL US Aerospace TOP10下跌27.05%,ACE US Space Tech Active下跌24.86%,KODEX US Aerospace下跌23.58%;若扩大到全部韩国相关产品,PLUS Aerospace以35.29%的跌幅垫底。同一面“航空航天”旗帜下,亏损无一例外都是两位数,像是在同一阵风中倾斜的船队。
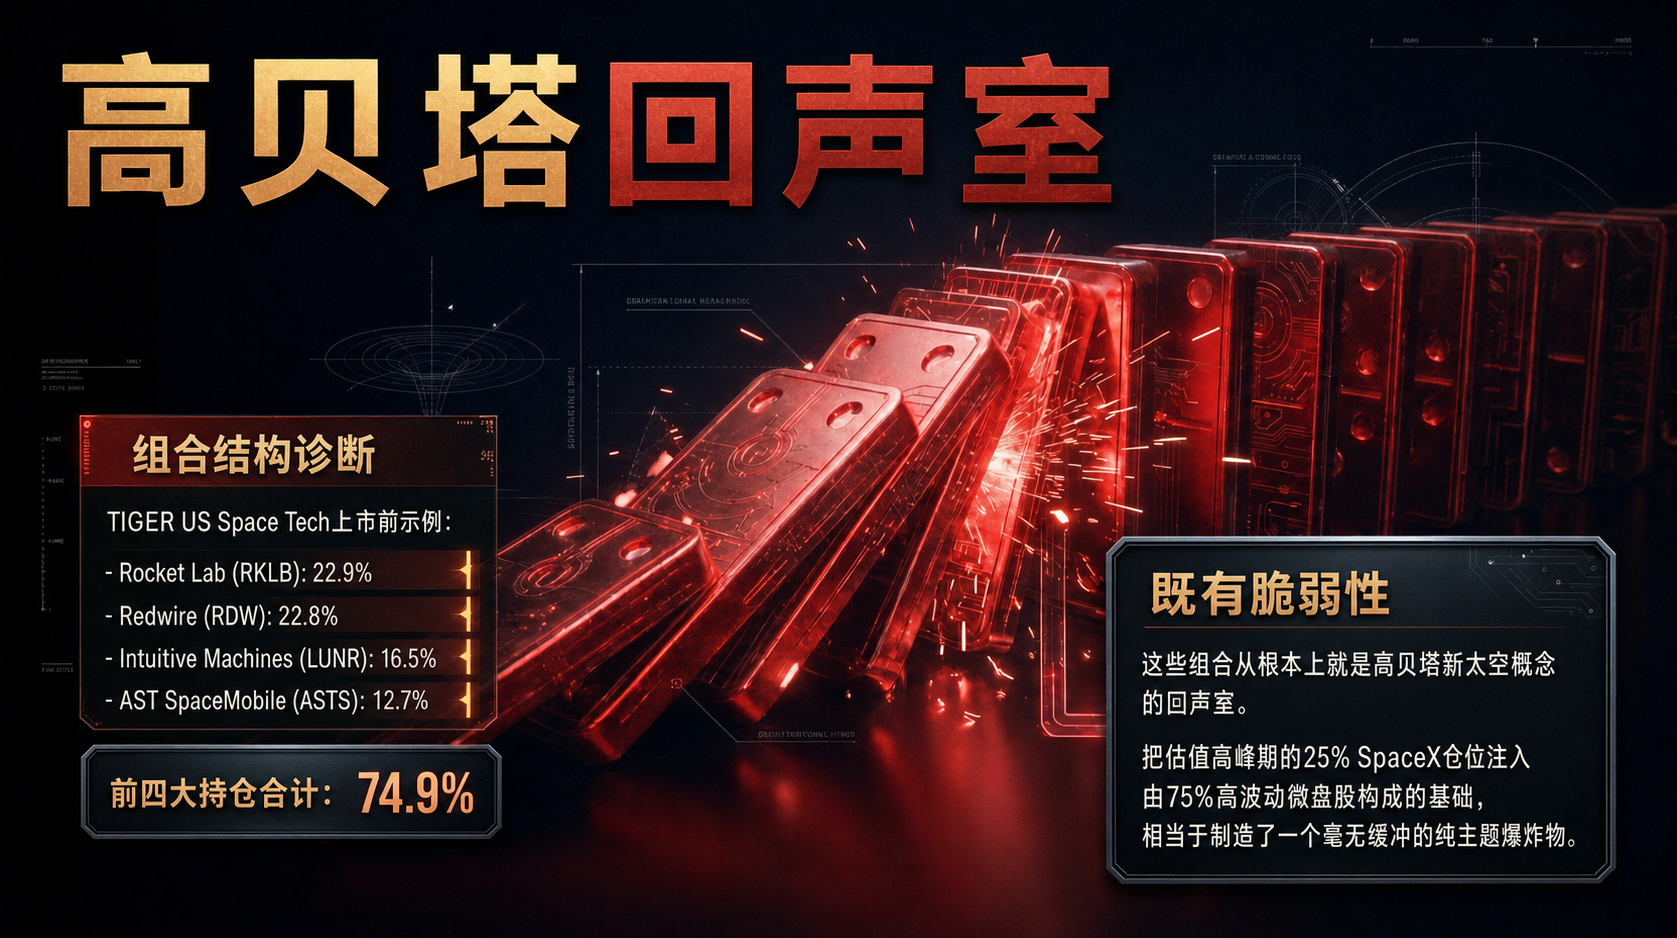
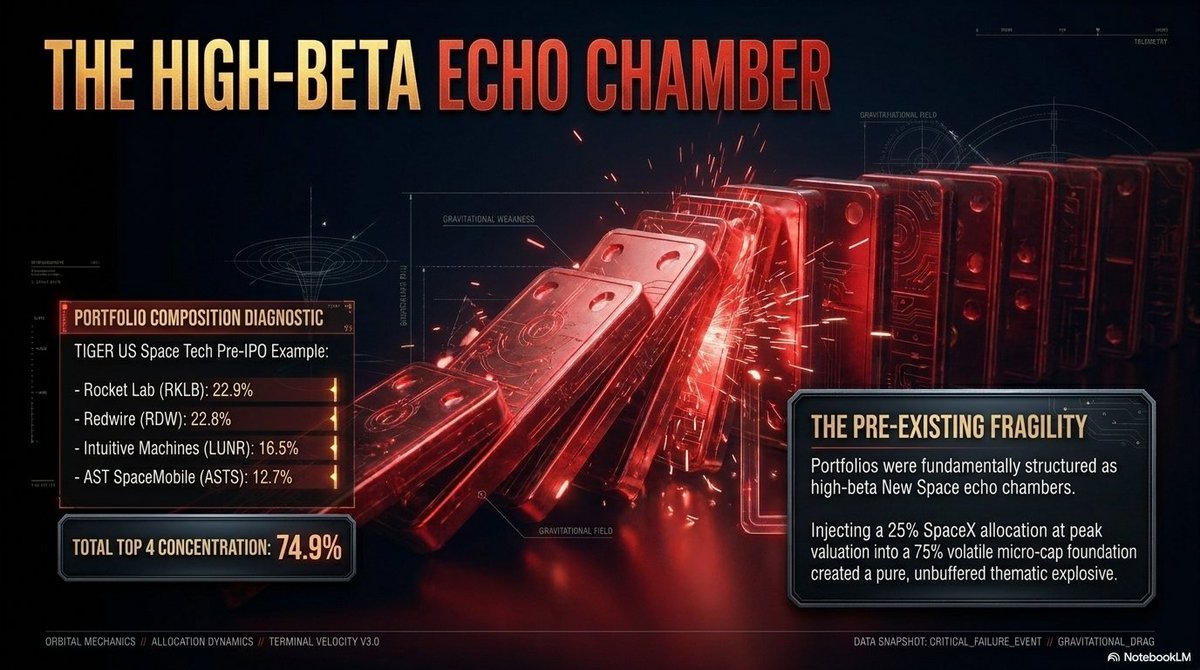
截至6月26日,TIGER US Space Tech持仓中,SpaceX占24.86%,Rocket Lab占14.63%,Redwire占14.33%,Intuitive Machines占13.05%。四只股票合计约66.9%,即基金三分之二集中于四个标的。上市前,这四大持仓的权重甚至达到74.9%。一个为分散风险而设计的容器,实际上严重倾向少数股票。
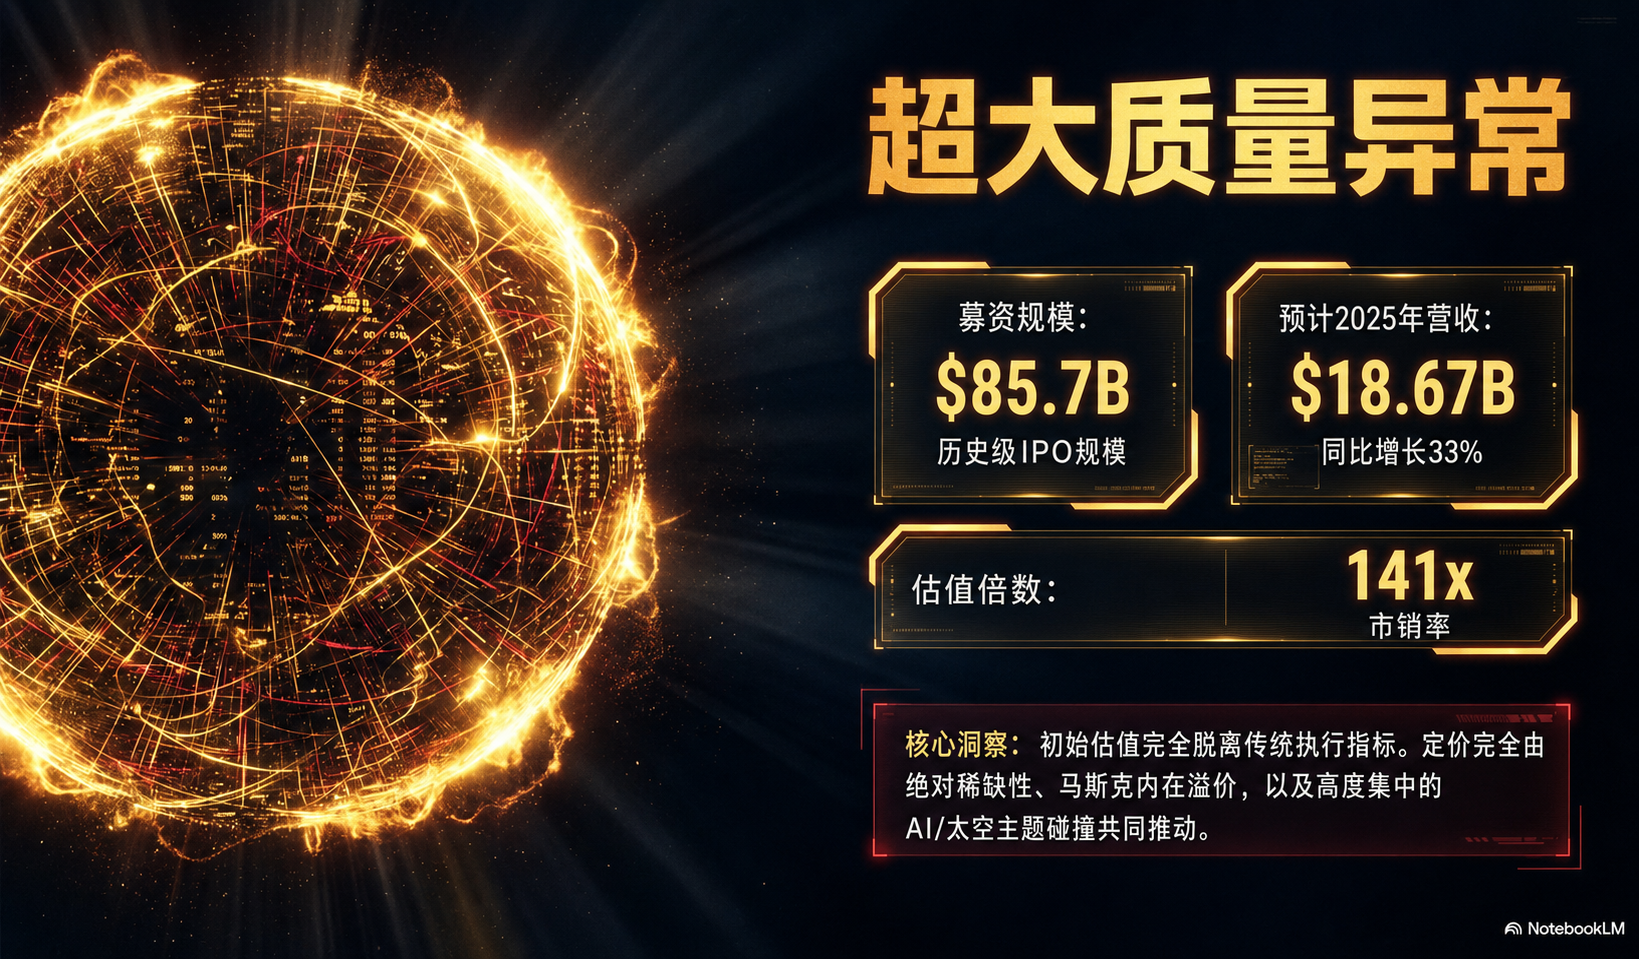
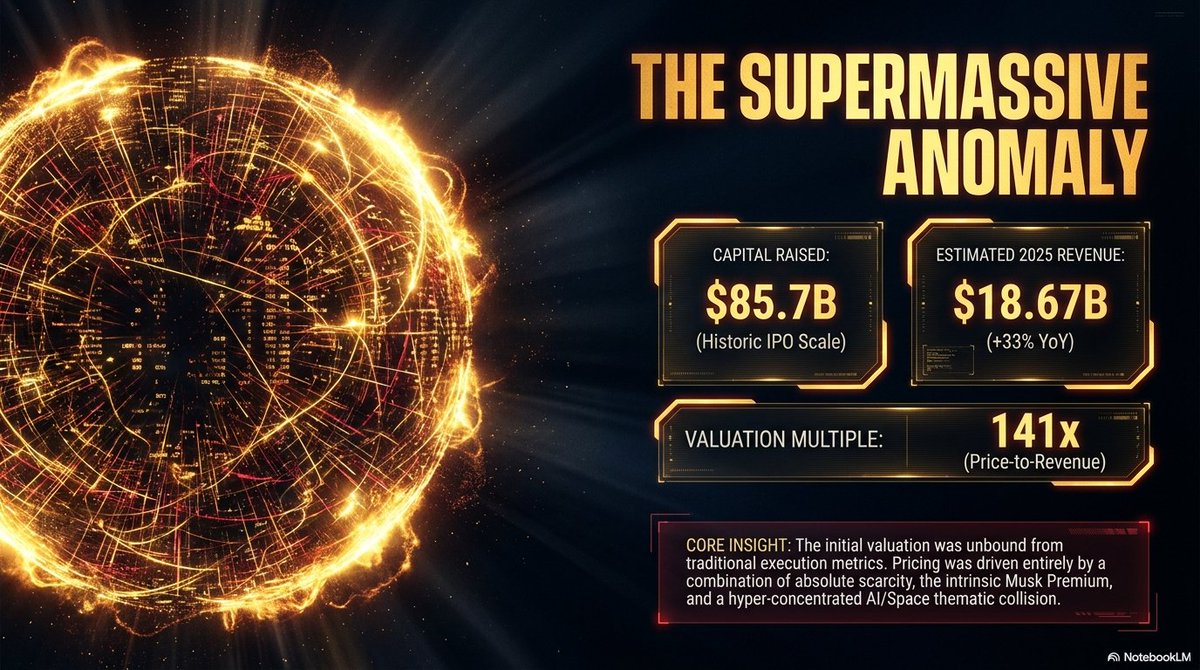
스페이스X는 클래스 A 보통주 5억5,555만여 주를 주당 135달러에 시장에 내놓았다. 공모 구조로 적힌 규모만 약 750억 달러, 실제로 손에 쥔 자금은 857억 달러였다.
가늠이 잘 안 되는 숫자다. 어지간한 나라의 한 해 살림에 견줄 만한 돈이 단 한 번의 상장에 모였다. 역사에 남을 만한 잔치였다.
이런 잔치에는 늘 두 가지 손님이 함께 온다.
하나는 꿈을 사러 온 사람이고,
다른 하나는 그 꿈에 값이 얼마나 매겨졌는지를 재러 온 사람이다.
앞쪽 손님은 별을 본다. 뒤쪽 손님은 그 별에 붙은 값표를 본다.
잔치가 무르익는 동안에는 앞쪽 손님의 목소리가 크고, 잔치가 식어 갈 무렵이면 뒤쪽 손님의 셈이 또렷해진다. 스페이스X의 첫 보름은 이 두 손님이 자리를 바꾸는 과정을 압축해 보여 준 시간이었다.
상장 직후의 가격은 전적으로 앞쪽 손님의 것이었다.
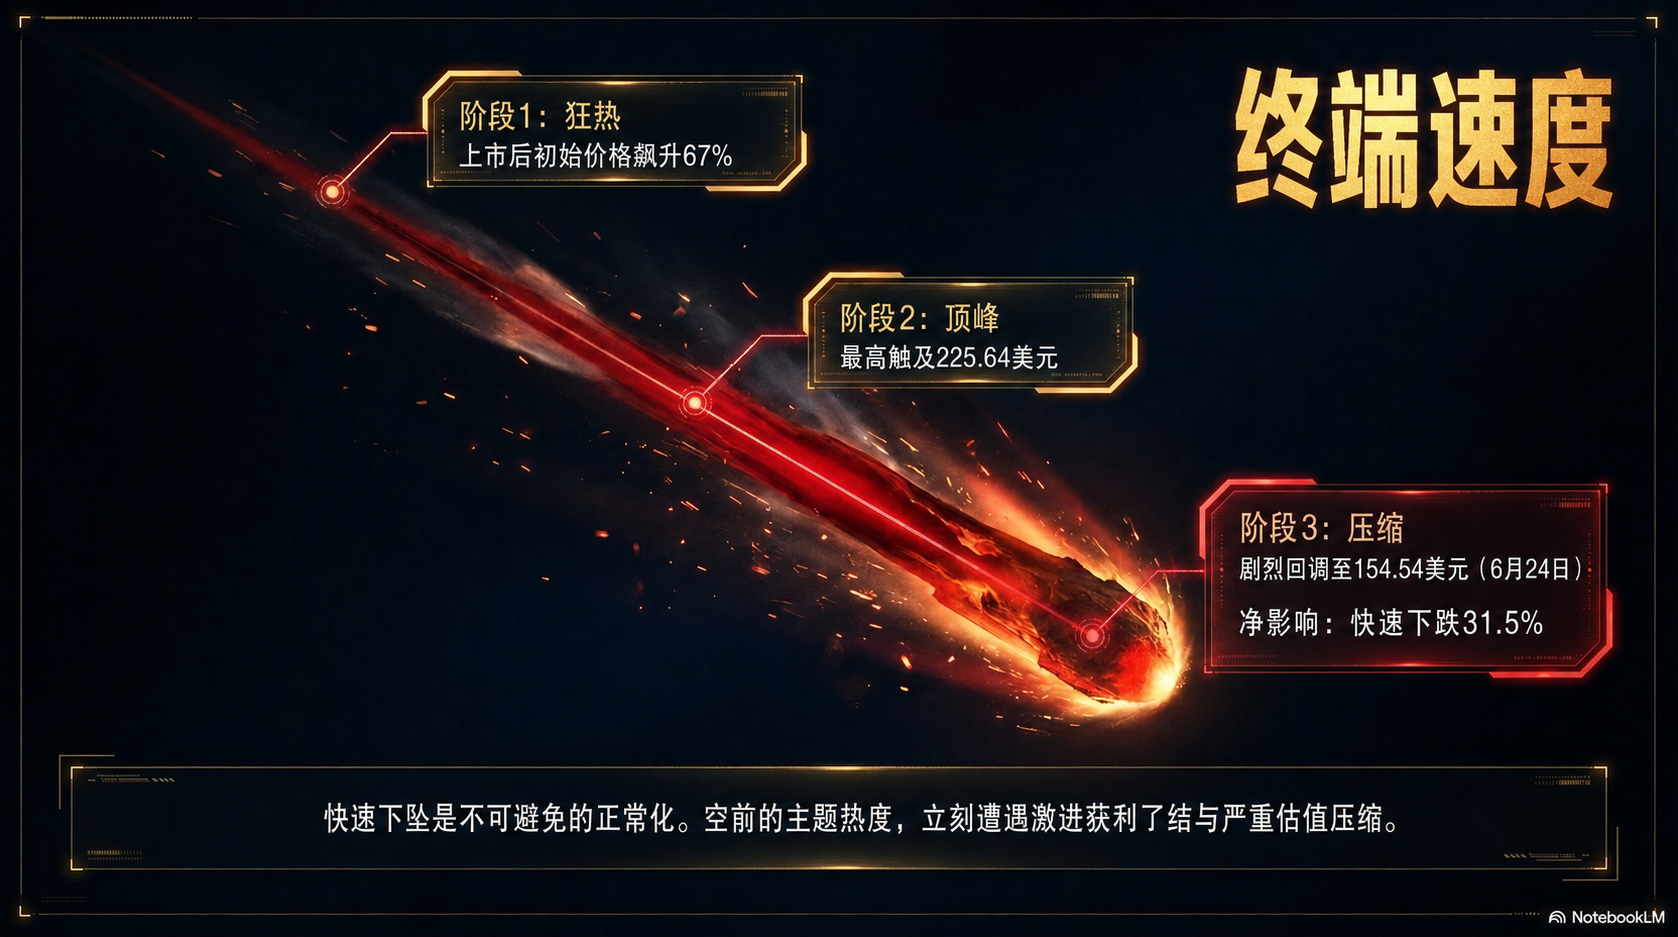
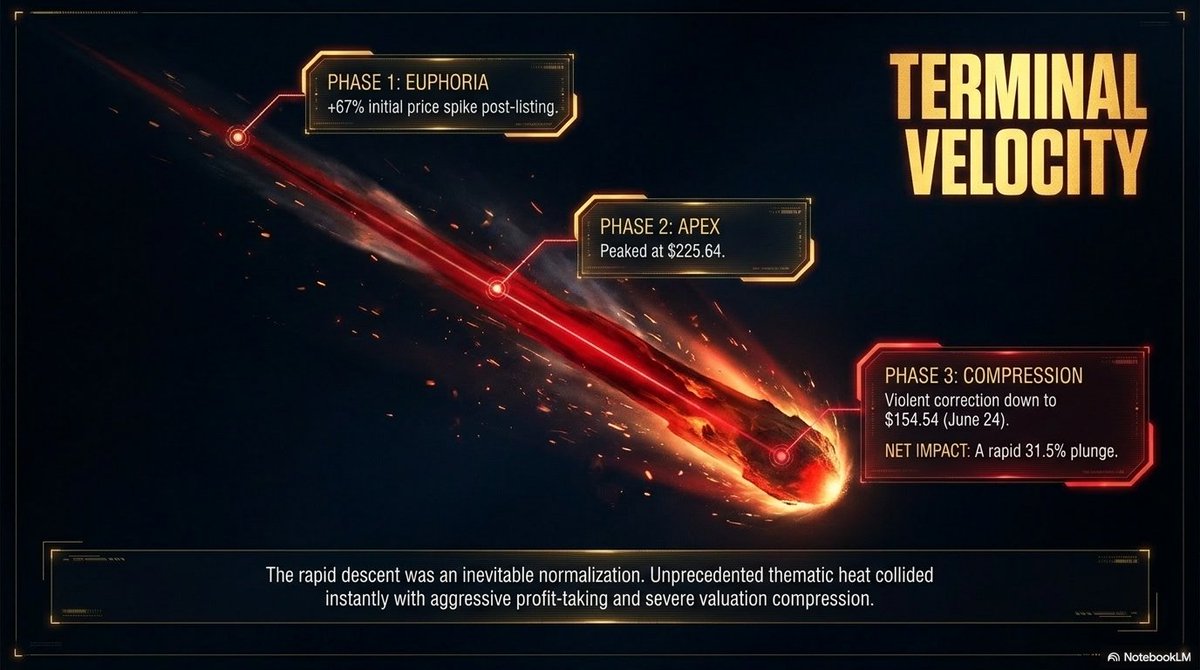
주가는 한때 67% 치솟아 225.64달러까지 올랐다. 공모가 135달러에서 출발한 지 얼마 되지도 않은 때였다.
무엇이 가격을 그토록 빨리 밀어 올렸을까?
실적은 아니었다.
그 시점의 가격은 2025년 매출의 약 141배 수준이었다. 매출 1달러에 141달러의 값을 매긴 셈이니, 이것은 회사가 벌어들이는 돈으로 설명되는 가격이 아니라 ‘희소성과 머스크라는 이름, 그리고 인공지능과 우주가 한 몸으로 묶인 테마’가 밀어 올린 가격이었다.
쉽게 견주자면 이렇다.
한 해에 1억 원을 버는 작은 가게를 141억 원에 사들이는 일과 같다. 그 가게가 앞으로 상상하기 어려울 만큼 크게 자랄 것이라 굳게 믿지 않고서는 도무지 치를 수 없는 값이다.
사람들은 회사의 오늘이 아니라 회사의 먼 내일에 값을 매겼다. 사고 싶어도 살 수 없던 회사가 마침내 손에 잡히는 자리에 나왔으니, 값을 따지기보다 먼저 손을 뻗는 마음도 이해할 만했다.
超大质量异常
그런데 잔치의 불빛이 가장 환할 때, 뒤쪽 손님이 입을 열기 시작했다.
차익을 챙기려는 손이 움직였고, 너무 높이 매겨진 값을 도로 낮추려는 힘이 동시에 작동했다. 고점 225.64달러에서 6월 24일 종가 154.54달러까지, 약 31.5%가 빠졌다. 한때 67% 올랐다가 그 자리에서 다시 35% 밀려 내려온 것이다. 화려하게 올라간 만큼, 내려오는 길도 가팔랐다. 별은 그대로인데, 그 별에 붙은 값표만 한 차례 크게 출렁였다.
로이터의 6월 24일 보도를 보면,
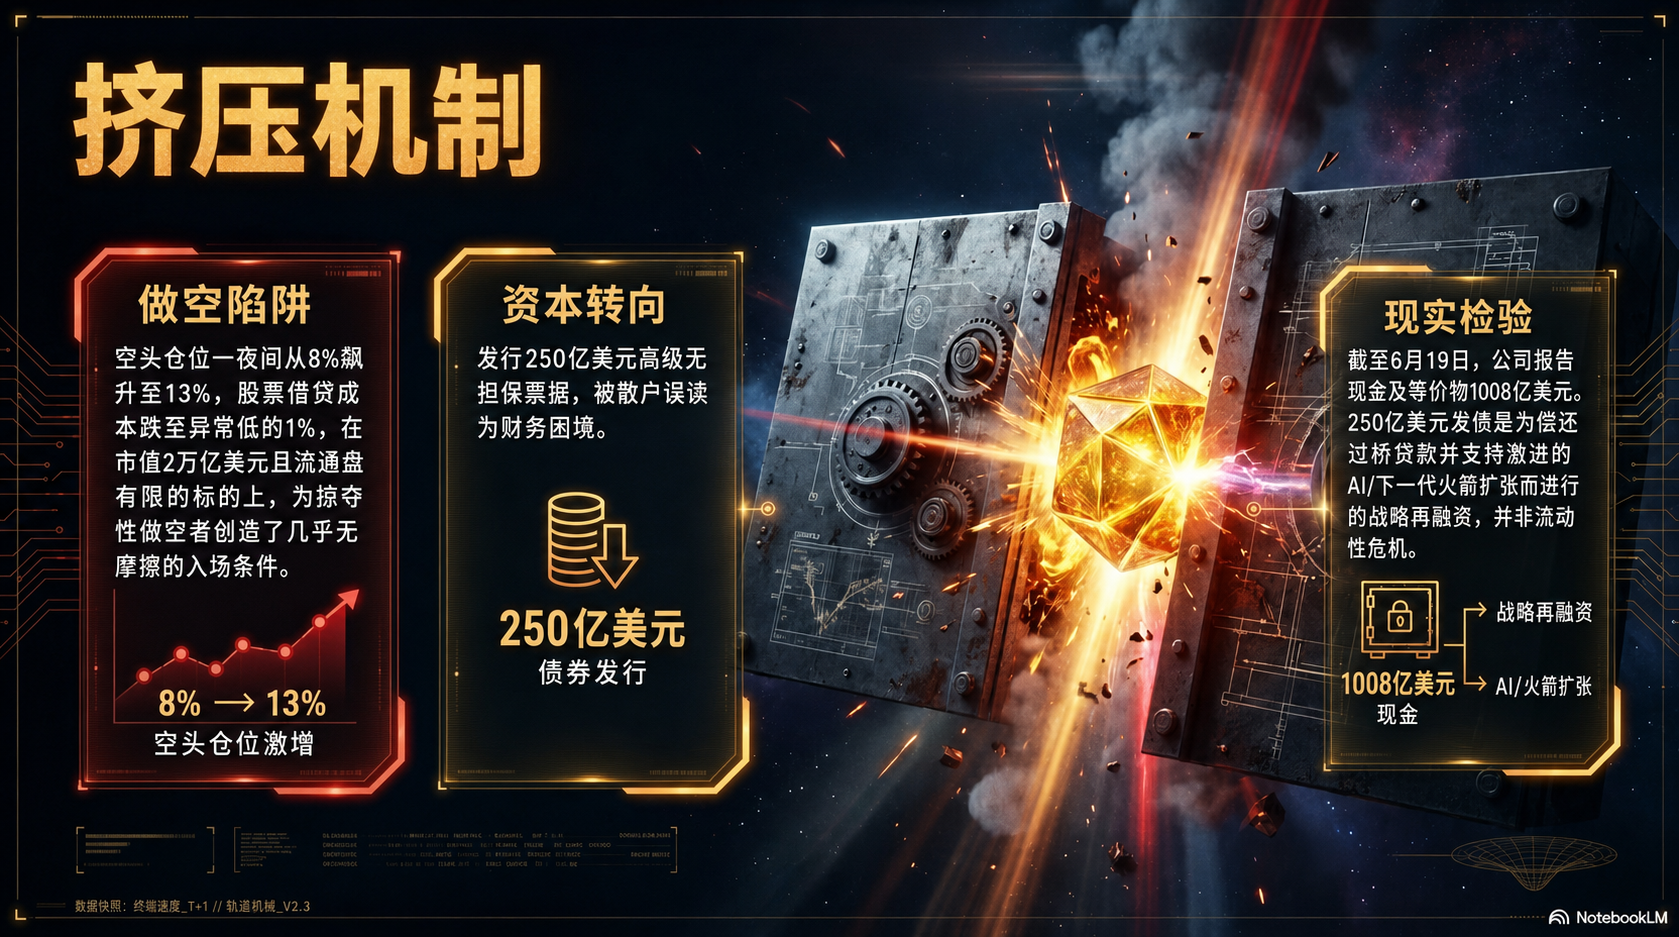
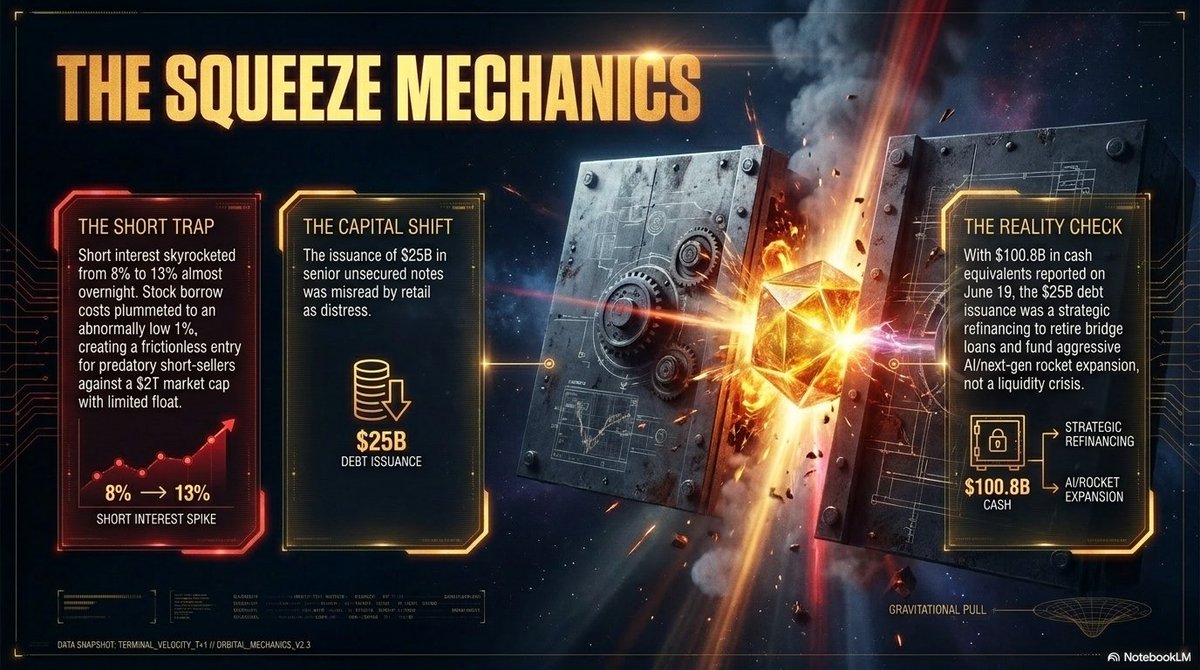
💢스페이스X의 공매도 비중은 하루 만에 8%에서 13%로 뛰었다.
공매도란 주식을 빌려서 먼저 판 뒤, 값이 내려가면 싸게 되사 갚아 차익을 남기는 거래다. 값이 오를 때 버는 보통의 거래와 방향만 정반대일 뿐, 셈법은 다르지 않다.
오를 것에 거는 사람만 시장에 있는 것이 아니라, 내릴 것에 거는 사람도 늘 함께 있다. 시장이란 본디 같은 종목을 두고 오른다는 쪽과 내린다는 쪽이 매일 맞서는 자리다.
흥미로운 대목은 그 다음이다.
💢주식을 빌리는 값, 즉 대차 수수료가 상장 초 14%에서 약 1%까지 내려왔다.
빌리는 문턱이 낮아지자, 하락에 베팅하려는 손이 한층 수월하게 붙을 수 있었다. 빌리는 값이 비쌀 때는 망설이던 이들이, 값이 싸지자 너도나도 칼자루를 쥔 셈이다.
2조 달러에 이르는 시가총액에 비해 시장에 풀린 주식은 적었으니, 이런 구조는 공매도를 부르기도 좋았고 동시에 반대로 튕겨 오를 위험도 함께 품고 있었다.
⚔️적게 풀린 주식은 양날의 칼이다.
내리누르기도 쉽지만, 한번 되사기 시작하면 위로 튀어 오르기도 쉽다.
挤压机制
여기에 회사의 재무 행보가 한 겹 더 얹혔다.
스페이스X는 6월 22일에서 23일 사이,
💢최소 250억 달러 규모의 채권 발행에 나섰다.
회사가 제출한 서류에는 이 돈으로 브리지론을 전액 갚고
나머지는 일반적인 기업 목적에 쓰겠다고 적혀 있었다.
언뜻 보면 빚을 크게 늘리는 모습이라 불안해 보인다.
그러나 같은 서류에는
💢6월 19일 기준 회사가 손에 쥔 현금이 약 1,008억 달러라고 적혀 있었다.
빚을 새로 찍었지만, 곳간에는 그 네 배가 넘는 현금이 있었다는 뜻이다.
빚을 졌다고 다 같은 빚이 아니다.
곳간이 빈 집의 빚과, 곳간이 가득한 집이 더 멀리 보고 짜는 빚은 성격이 전혀 다르다.
그러니 이 채권 발행을 ‘회사가 위태로워서 급히 돈을 빌렸다’고 읽으면 곤란하다.
신용평가사는 이 채권에 투자등급을 매겼고, 2025년 매출은 186억7,000만 달러로 33% 늘었다. 다만 인공지능 회사 xAI를 품에 안고 공격적으로 지출한 탓에 순손실을 기록했을 뿐이다.
그림을 정리하면 이렇다.
👉주가가 빠진 진짜 까닭은 돈을 빌린 일 자체가 아니라, 이미 하늘 높이 매겨진 값이 성장 투자와 적자, 그리고 늘어난 공매도와 부딪치며 제 무게를 다시 재평가받은 데 있었다. 회사가 흔들린 것이 아니라, 회사에 붙은 값이 한 차례 숨을 고른 것이다.
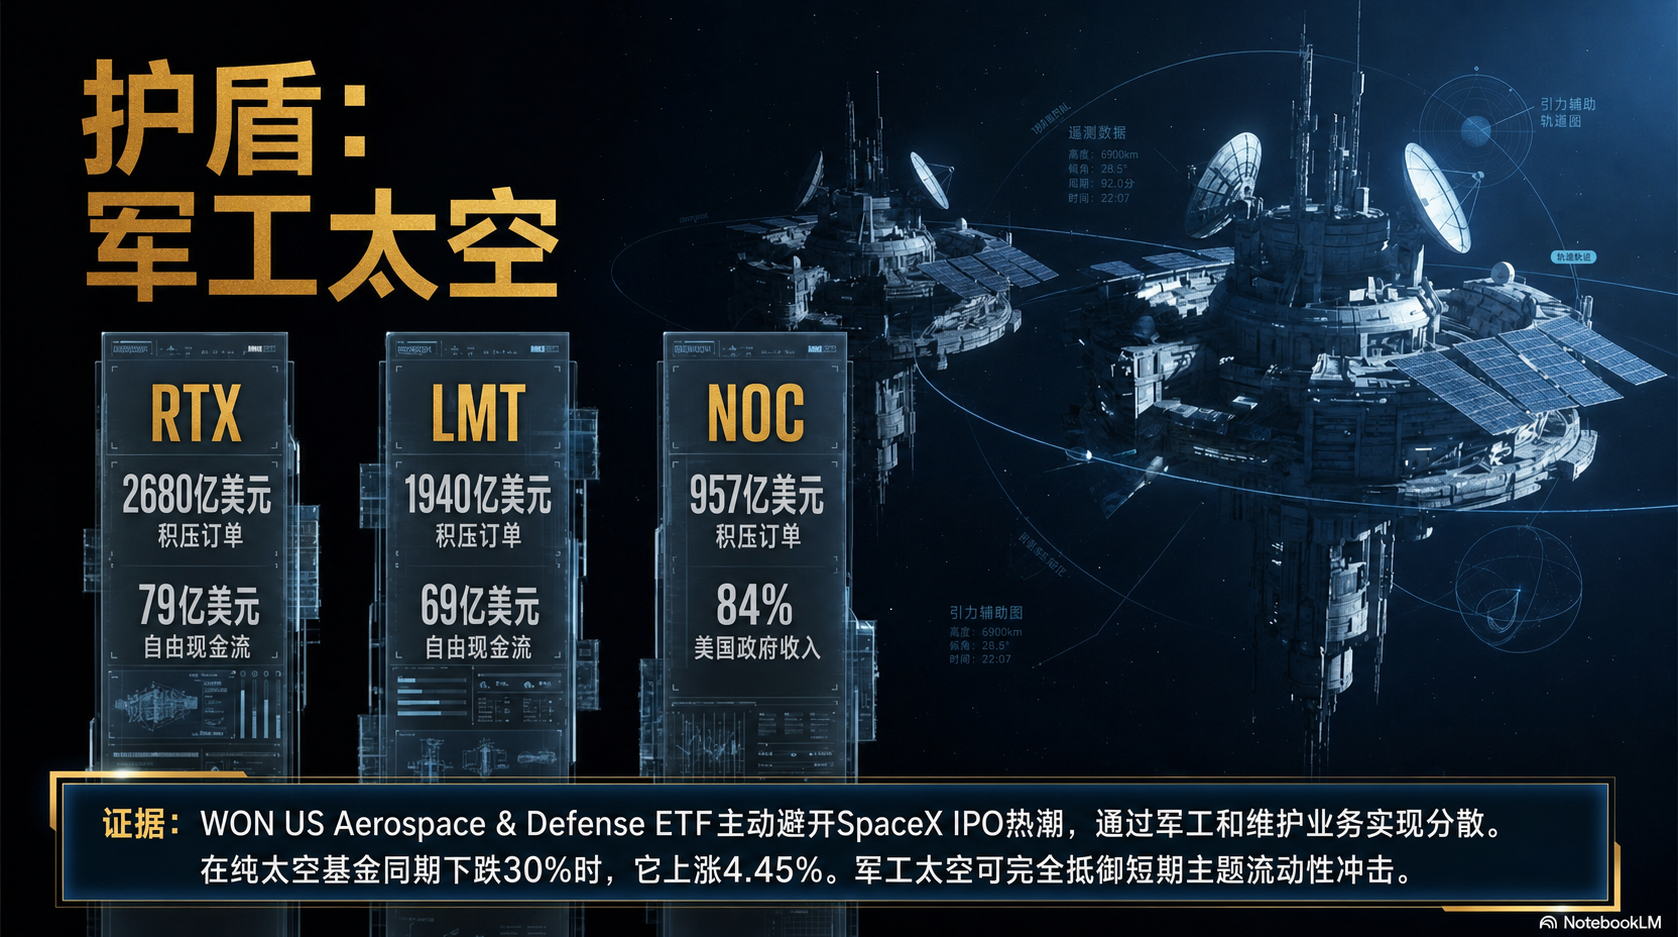
📉TIGER 미국우주테크가 마이너스 33.57%로 가장 깊이 빠졌고, SOL 미국우주항공TOP10이 마이너스 27.05%, ACE 미국우주테크액티브가 마이너스 24.86%, KODEX 미국우주항공이 마이너스 23.58%였다. 국내 상품 전체로 넓혀 보면 PLUS 우주항공이 마이너스 35.29%로 가장 낮은 자리에 있었다.
우주항공이라는 같은 깃발 아래, 손실은 하나같이 두 자릿수였다.
같은 바람을 맞은 배들이 비슷하게 기울었다.
💢그런데 단 하나, 홀로 다른 빛깔의 숫자가 있었다.
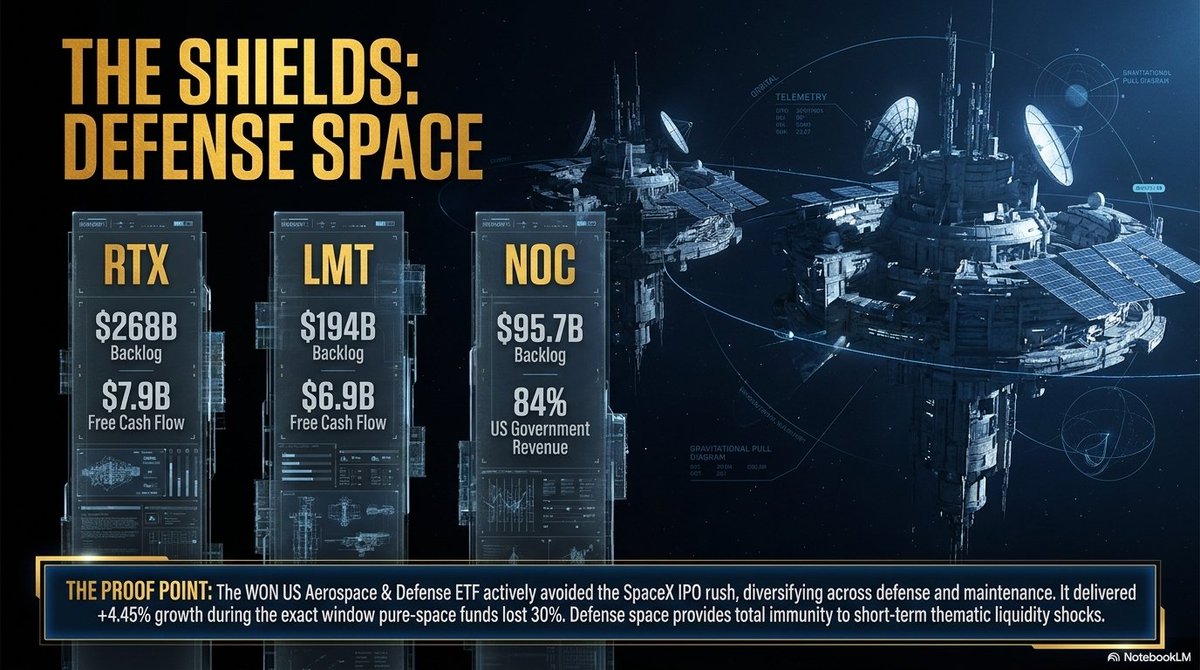
📈WON 미국우주항공방산. 같은 기간 플러스 4.45%.
모두가 무너질 때 혼자 푸른 숫자를 지킨 것이다.
같은 폭풍 속에서 한 척만 멀쩡히 떠 있었다면, 우리는 그 배의 짐칸을 들여다보고 싶어진다.
冲击半径
이 한 장의 그림이 던지는 물음은 단순하면서도 날카롭다.
⁉️같은 우주를 담았는데, 왜 누구는 30% 넘게 잃고 누구는 도리어 벌었을까?
답을 찾으려면 펀드의 겉이 아니라 속을 열어 봐야 한다.
이름은 같아도, 짐칸에 실린 것은 달랐기 때문이다.
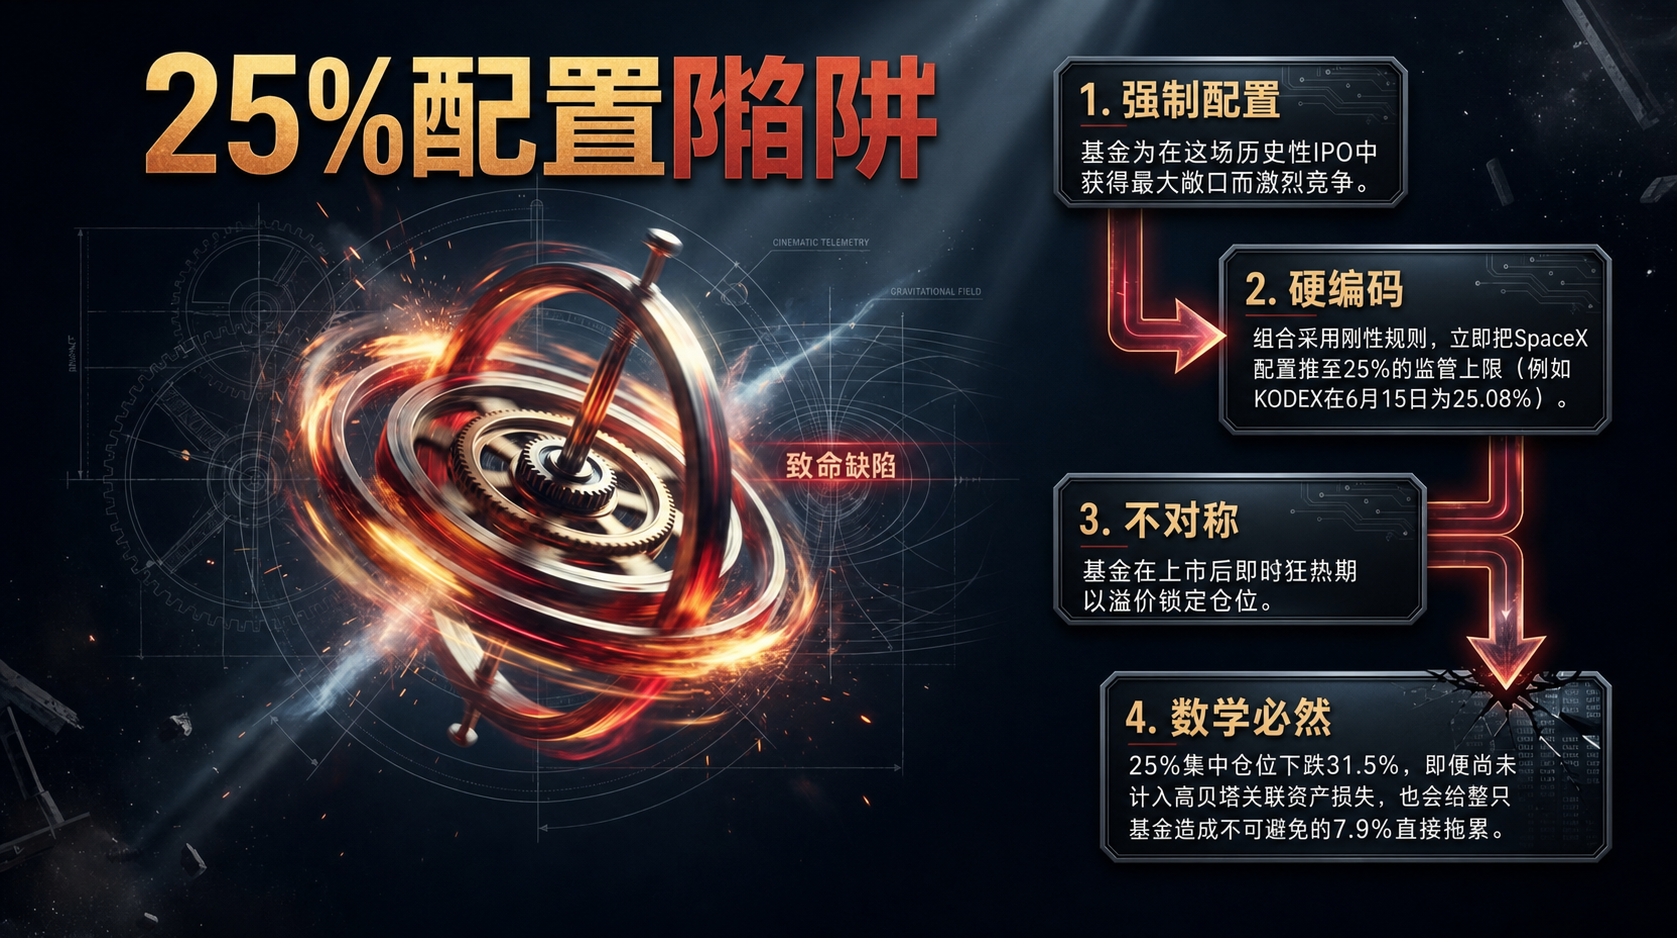
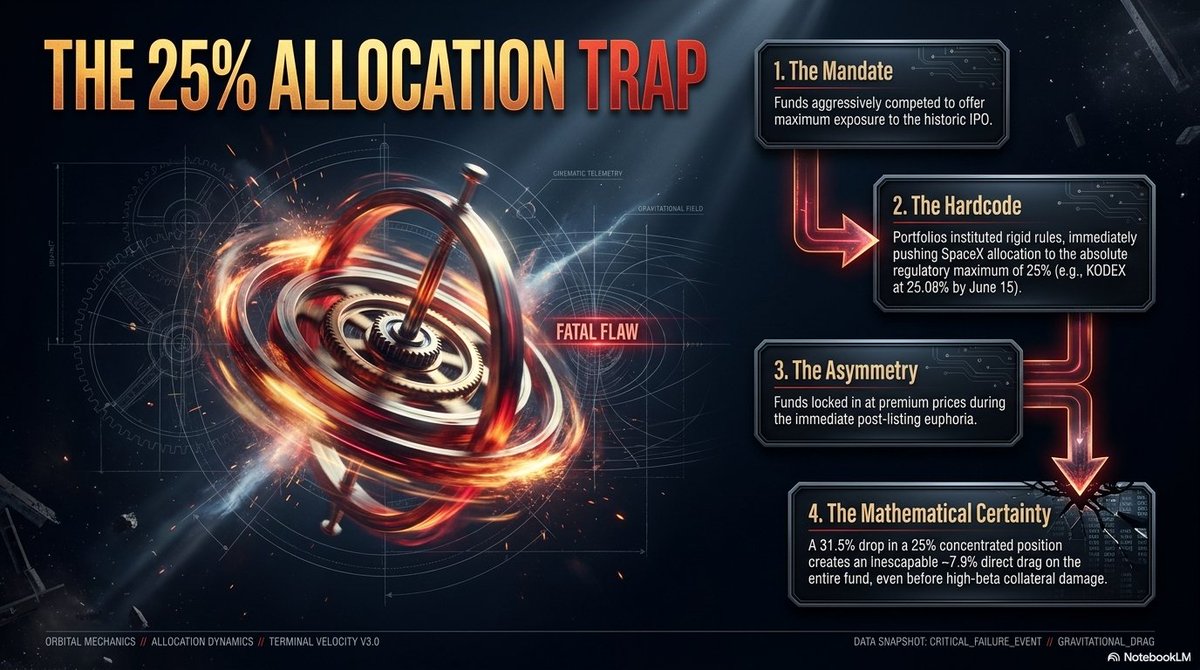
‼️더 본질적인 이유는, 이 펀드들이 스페이스X를 20%에서 25%라는 매우 높은 비중으로 서둘러 담는 과정 그 자체에 있었다.
상장도 하기 전부터 여러 운용사가 ‘스페이스X를 담겠다’를 앞세웠다. 일부는 상장 하루 안에 편입하겠다거나, 최대 25%까지 반영하겠다는 규칙을 적극 알렸다.
마음은 이해가 간다. 가장 빛나는 종목을 가장 많이 담고 싶은 것은 인지상정이다. 손님을 끌려면 가장 화려한 간판을 내거는 법이다.
그러나 미국의 초대형 공모에서 국내 운용사가 기관 배정 물량을 넉넉히 받아 오기란 구조적으로 쉽지 않았다. 줄을 선 기관은 많고, 나눠 줄 주식은 한정돼 있었다. 기대는 최대치인데, 실제로 사들이는 가격과 물량은 불리할 수 있는 비대칭이 생긴 것이다. 간판은 크게 내걸었지만, 그 간판을 채울 물건은 비싼 값에 조금씩 사 모아야 하는 처지였다.
百分之二十五配置陷阱
문제는 그 이전부터 이미 자리하고 있었다.
📛스페이스X를 담기 전에도 이 펀드들은 이미 변동성이 큰 우주 테마주로 가득 차 있었다.
6월 26일 기준 TIGER 미국우주테크의 속을 들여다보면, 스페이스X가 24.86%, 로켓랩이 14.63%, 레드와이어가 14.33%, 인튜이티브 머신스가 13.05%였다. 위 네 종목만 합쳐도 약 66.9%. 펀드의 3분의 2가 단 네 개의 종목에 실려 있었다는 뜻이다.
상장 전으로 거슬러 올라가면 이 상위 네 종목의 비중은 무려 74.9%였다.
분산을 위해 만든 그릇이, 실은 한 줌의 종목에 잔뜩 기울어 있었던 셈이다.
高贝塔回声室
이미 고변동 종목이 빼곡한 자리에, 스페이스X를 25% 안팎으로 더 얹는다고 상상해 보라. ⁉️
그 순간 펀드는 분산이라는 외투를 벗고, 사실상 하나의 테마에 운명을 건 한 덩어리가 된다.
셈을 해 보면 더 또렷하다.
스페이스X 한 종목이 고점 대비 31.5% 빠질 때, 그것이 25% 비중을 차지한다면 펀드에는 이론상 약 7.9%포인트의 하방이 곧장 더해진다. 여기에 로켓랩, 레드와이어, 인튜이티브 머신스 같은 고변동 종목이 동시에 약해지면, 손실이 20%에서 30%대로 불어나는 것은 조금도 이상한 일이 아니다.
한 종목의 기침이, 그릇 전체의 몸살로 번지는 구조였다.
그러니 정확히 말하면 이렇다.
📉손실의 범인은 ‘스페이스X 한 종목’이 아니라,
‘이미 비싸게 매겨진 우주 테마주 한 묶음이 다 함께 조정받은 일’이었다.
📈반대로 WON 미국우주항공방산이 홀로 푸른 숫자를 지킨 까닭도 여기서 드러난다. 그 상품은 스페이스X를 조급하게 담지 않고, 정비와 부품과 방산으로 폭넓게 펼쳐 두었다. 한 곳이 흔들려도 다른 곳이 받쳐 주는 구조였다. 짐을 한 칸에 몰아 싣지 않은 배가, 폭풍 속에서 균형을 지킨 것이다.
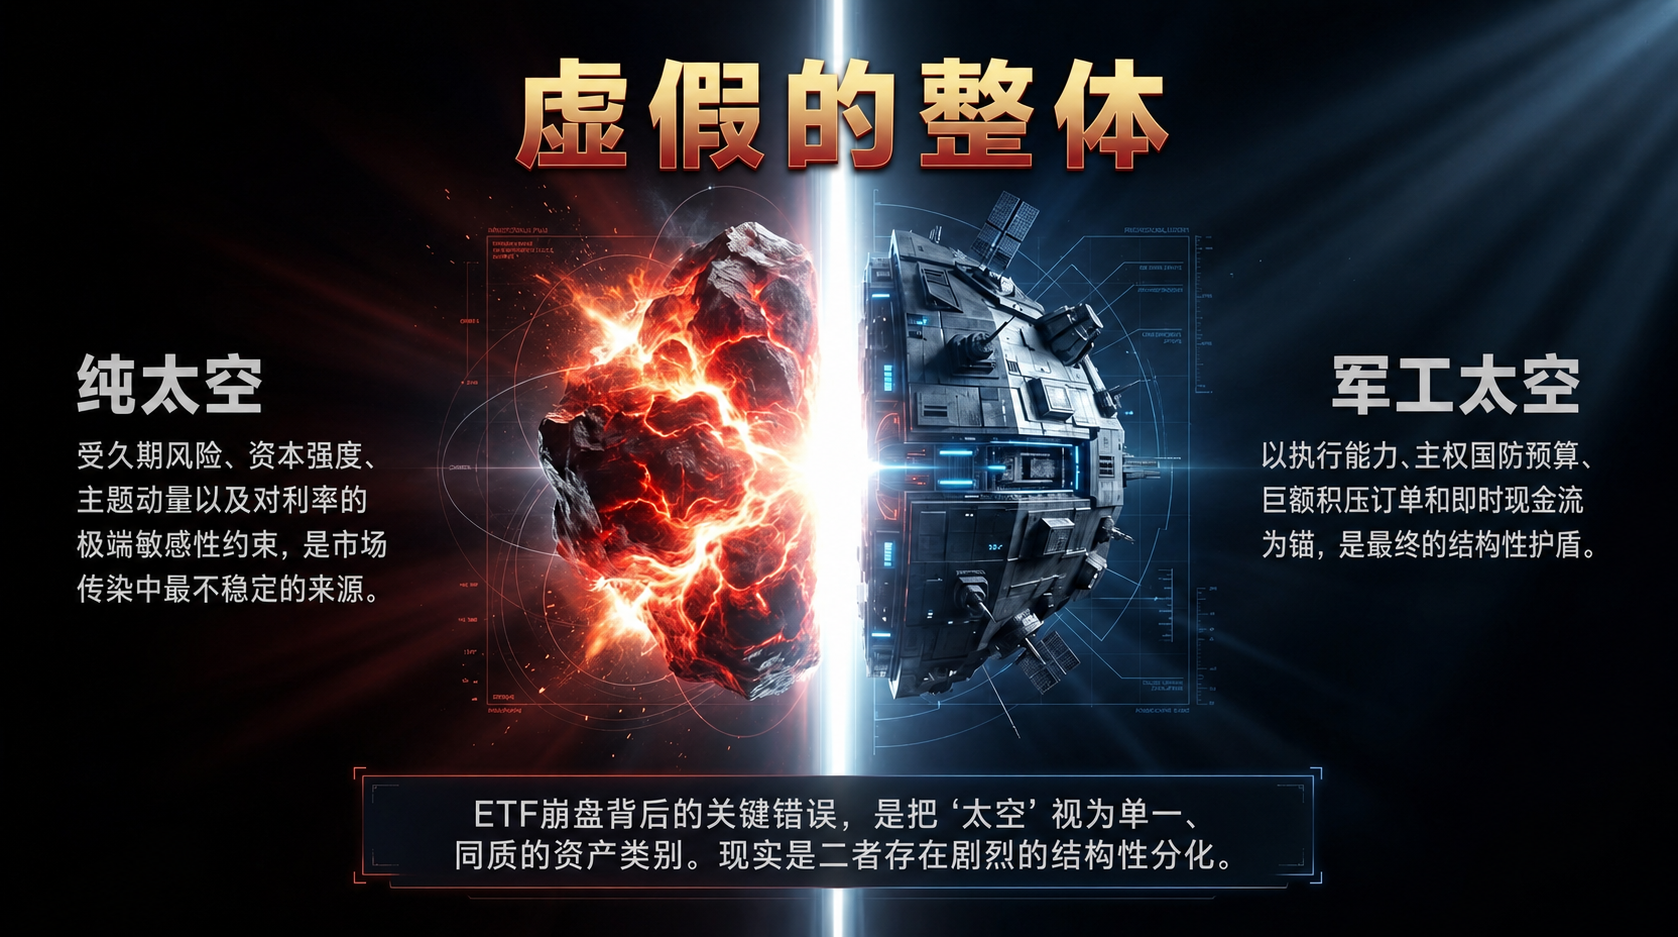
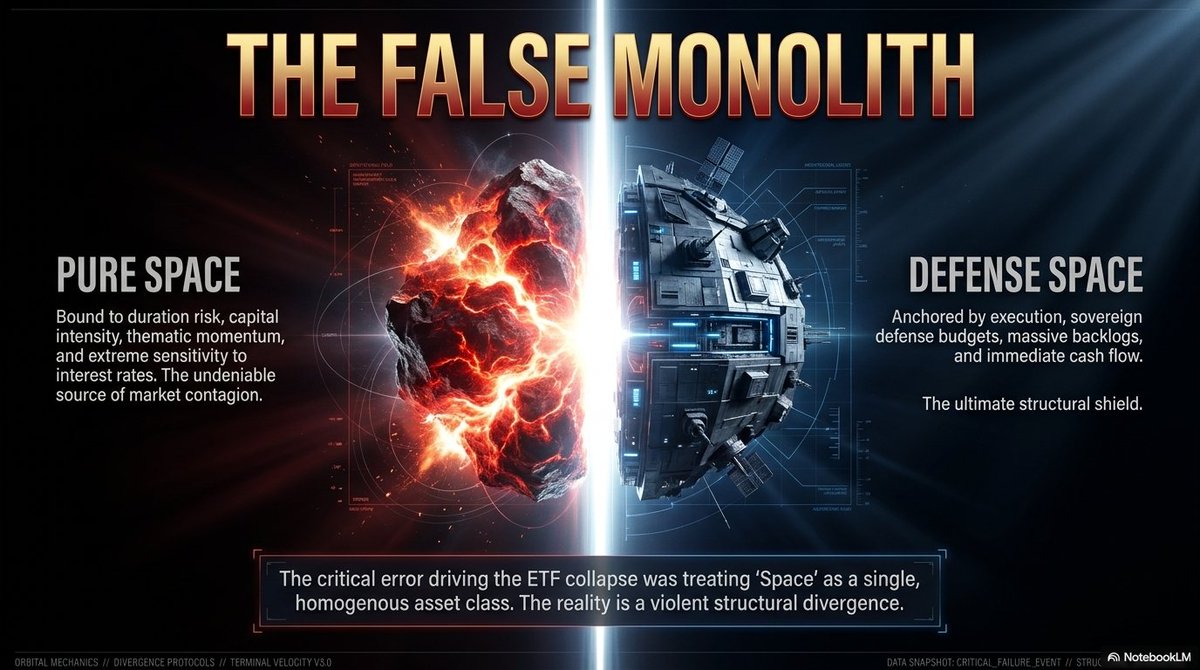
🚫그렇다고 순수 우주를 모두 같은 위험 바구니에 담는 것은, 지금 시점에서는 너무 거친 손질이다.
여기에 오늘 이야기에서 가장 섬세하게 봐야 할 대목이 있다.
✌️로켓랩과 AST 스페이스모바일은 같은 ‘순수 우주’로 불리지만,
그 속살은 사뭇 다르다. 겉보기에는 한 형제 같아도, 사는 법이 다른 두 사람이다.
🔳로켓랩부터 보자.
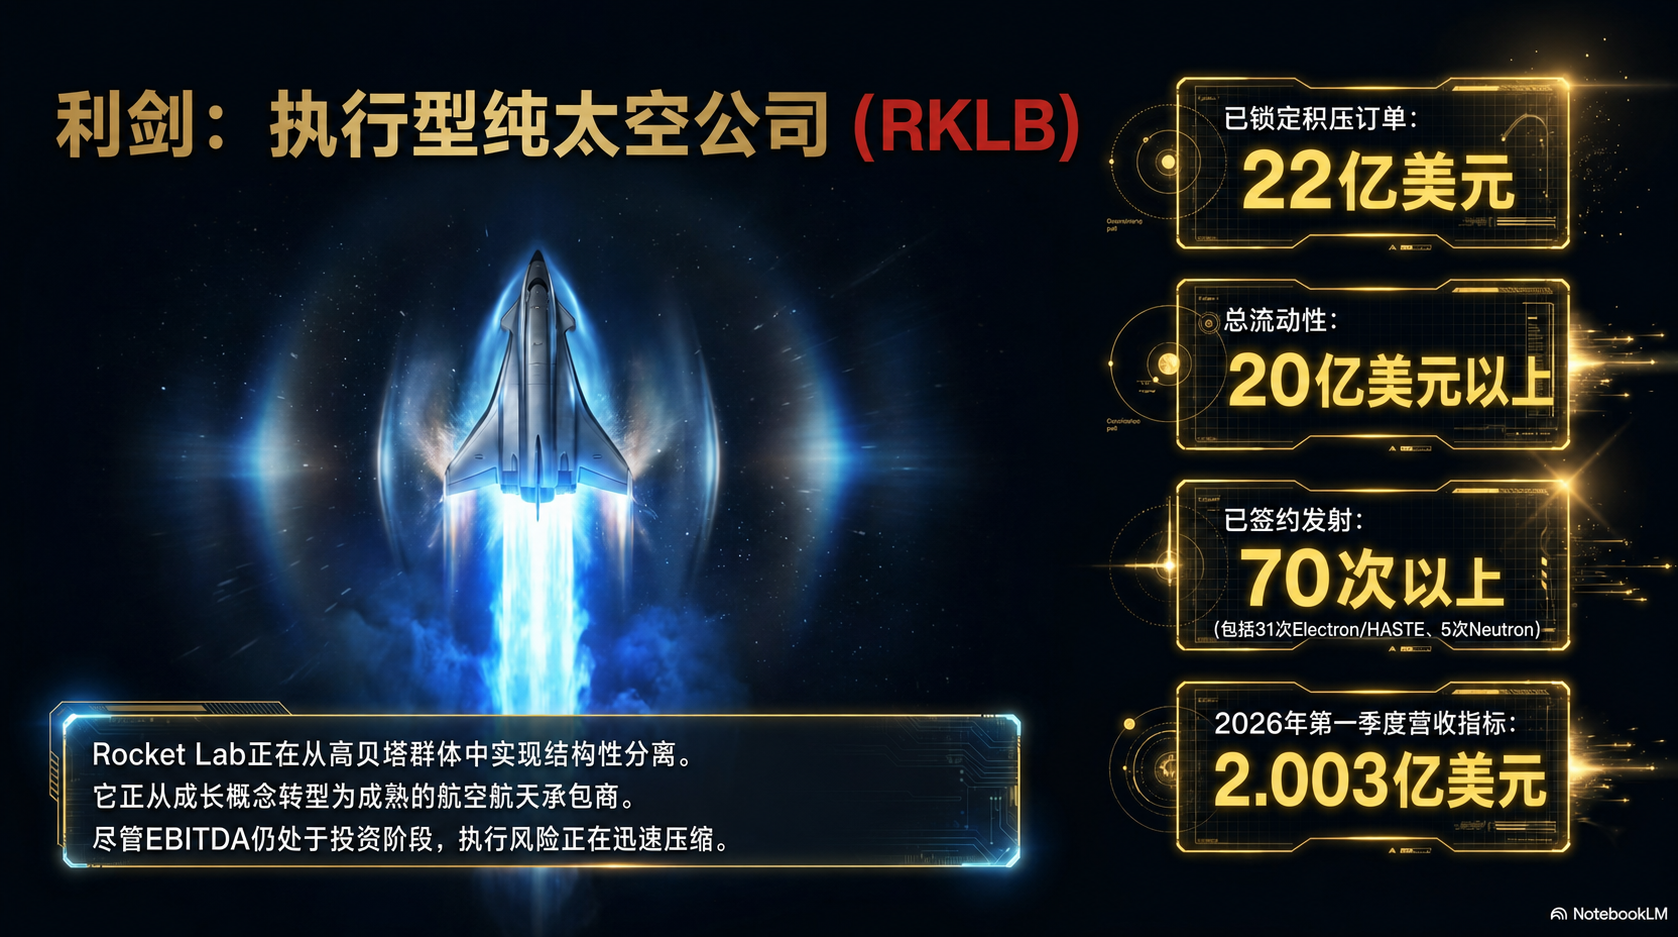
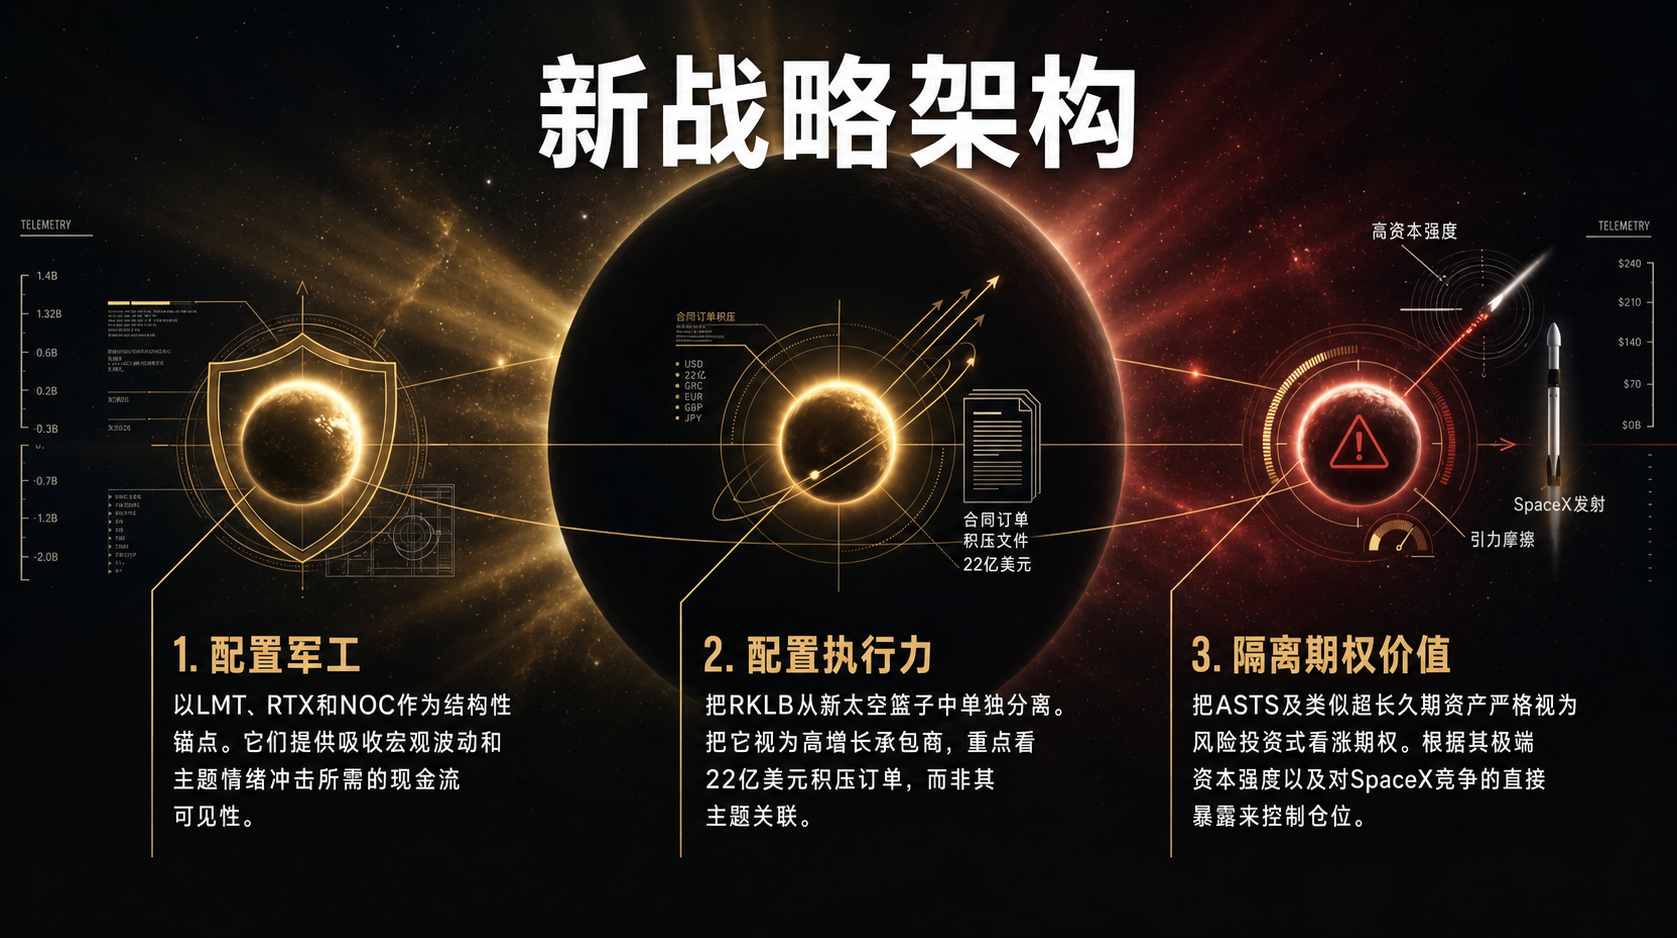
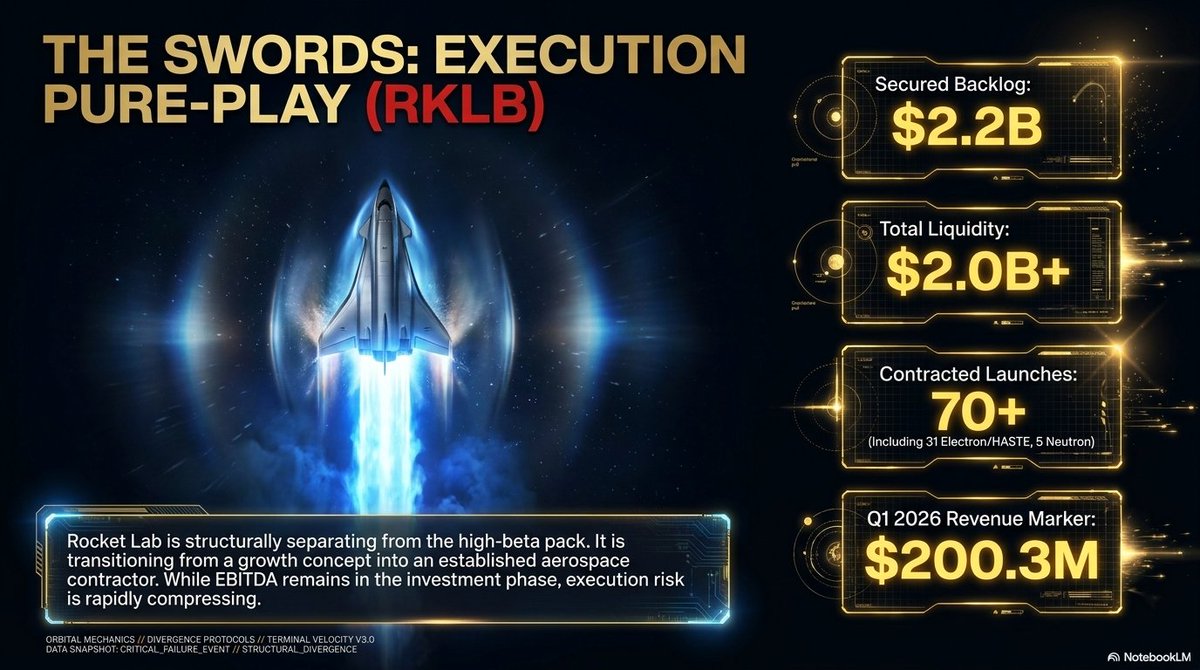
이 회사는 2026년 1분기에 매출 2억30만 달러, 수주 잔고 22억 달러, 총 유동성 20억 달러 이상을 기록했다. 일렉트론과 헤이스트 발사체로 31건의 새 계약을 따냈고, 차세대 로켓 뉴트론 전용 발사 계약도 5건을 더했다. 회사가 손에 쥔 계약 발사 물량은 70건이 넘는다.
물론 2분기의 조정 영업이익 전망은 여전히 적자 구간이다.
그러나 이것은 ‘이익은 없고 이야기만 무성한 테마주’와 ‘계약을 쌓으며 실제로 일을 진행하는 성장형 항공우주 기업’을 구분하라는 뜻이다.
적자라는 한 단어로 둘을 같은 칸에 넣어 버리면, 정작 중요한 차이를 놓친다.
로켓랩은 이미 후자 쪽으로 옮겨 가고 있다. 말이 아니라 계약서로 자신을 증명하는 단계에 들어선 것이다.
执行型纯太空公司
🔳AST 스페이스모바일은 성격이 다르다.
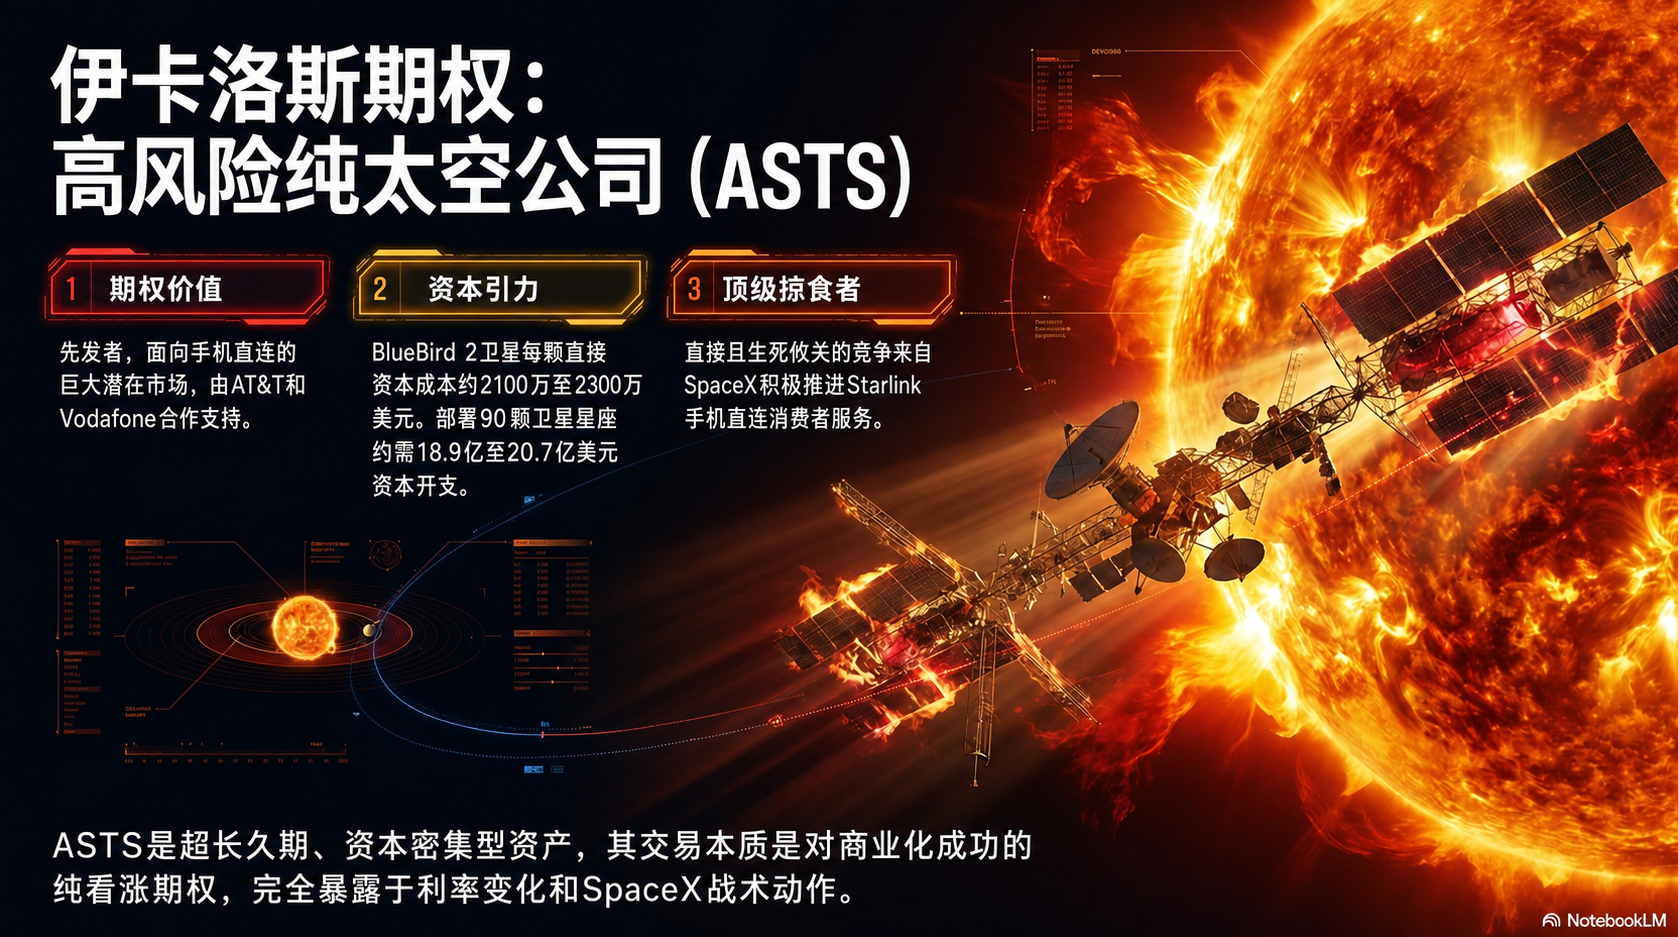
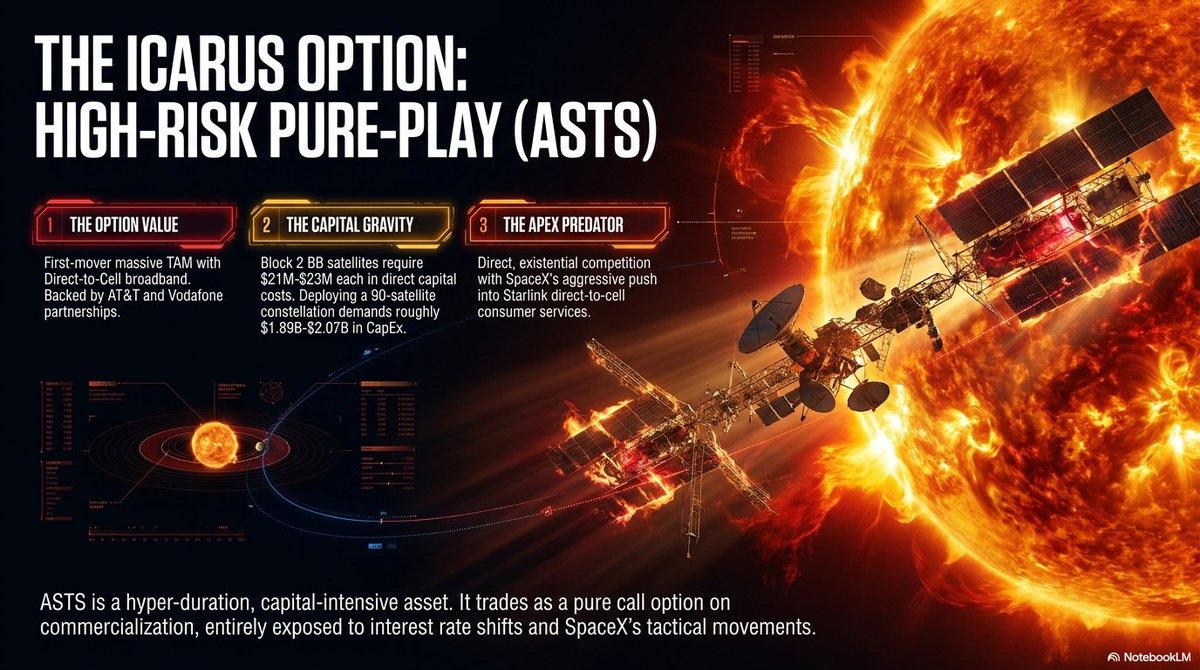
이 회사의 핵심 사업은 ‘표준 스마트폰에 인공위성으로 직접 닿는 우주 기반 통신’이다. 들고 다니는 보통의 휴대폰이, 기지국 없이도 하늘의 위성과 곧장 이어진다는 그림이다. 산속에서도, 바다 한가운데서도 휴대폰이 터진다는 상상이다. AT&T와의 제휴, 보다폰과 함께 유럽에서 위성망을 세우려는 구상도 공개돼 있다.
기회는 분명 거대하다.
그러나 같은 회사의 2026년 1분기 보고서는, 위성과 지상 설비를 설계하고 조립하고 시험하고 쏘아 올리는 일이 막대한 자본을 잡아먹는 작업임을 분명히 적고 있다.
블록 2 위성 90기 이상을 만들기 위한 평균 직접 자본비용은 위성 한 기당 2,100만에서 2,300만 달러. 단순히 곱해 보아도 위성 직접비용만 약 18억9,000만에서 20억7,000만 달러에 이른다.
AST는 3월 말 기준 현금과 현금성 자산을 약 34억6,000만 달러 들고 있어 앞으로 1년은 버틸 수 있다고 보지만, 사업 자체가 매우 긴 호흡의 자본집약형이라는 사실은 변하지 않는다.
큰 꿈에는 큰 돈이 들고, 큰 돈이 드는 일은 자본시장의 형편에 더 깊이 매여 있다. 그래서 AST의 값은 금리와 위험 선호, 자본시장의 분위기에 더 예민하게 출렁인다.
💢게다가 AST는 하필 스페이스X와 정면으로 부딪치는 자리에 서 있다.
2026년 6월 26일에는 스페이스X가 미국 소비자를 겨냥해 스타링크 모바일 서비스를 밀어붙이고 있다는 보도가 나왔다. 휴대폰에 곧장 닿는 바로 그 영역으로 스페이스X가 들어온다는 뜻이다.
AST가 자신의 가장 큰 가치로 내세우는 바로 그 사업을, 거대한 경쟁자가 노린다.
그러니 ‘AST는 스페이스X 소식에 민감하다’는 평가는 단지 같은 우주라는 정서 탓이 아니라, 사업 구도 차원에서도 타당하다.
같은 들판을 두고 큰 짐승이 다가오면, 작은 짐승은 그 발소리만으로도 긴장하는 법이다.
高风险纯太空公司
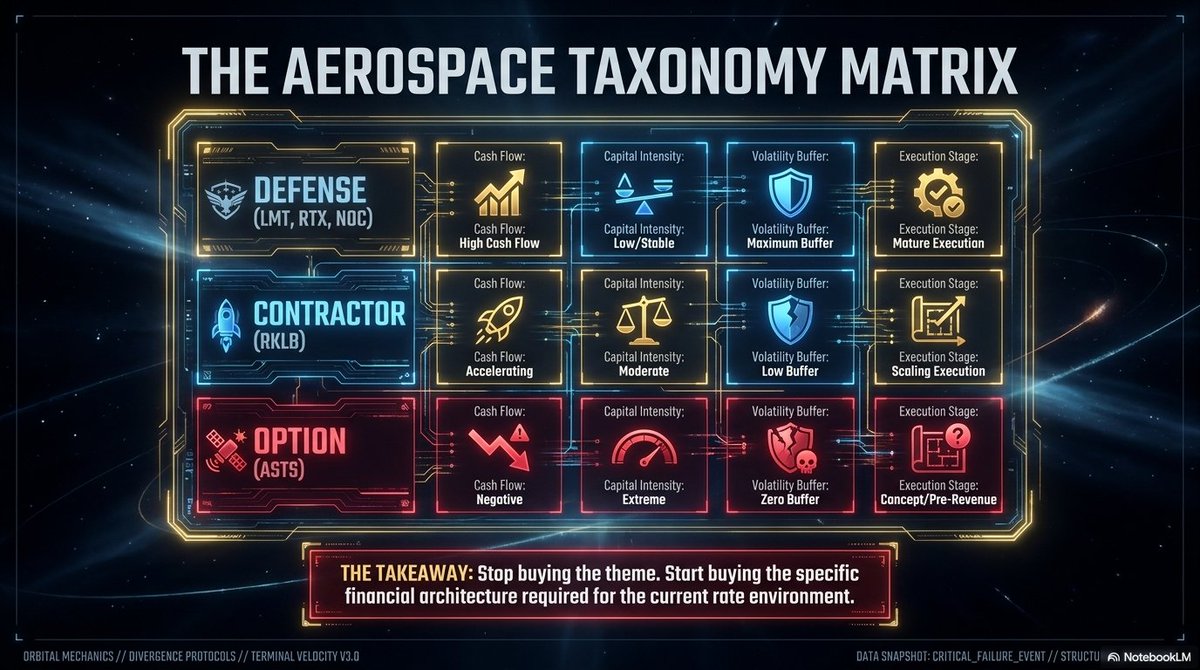
🔔정리하면 이렇다.
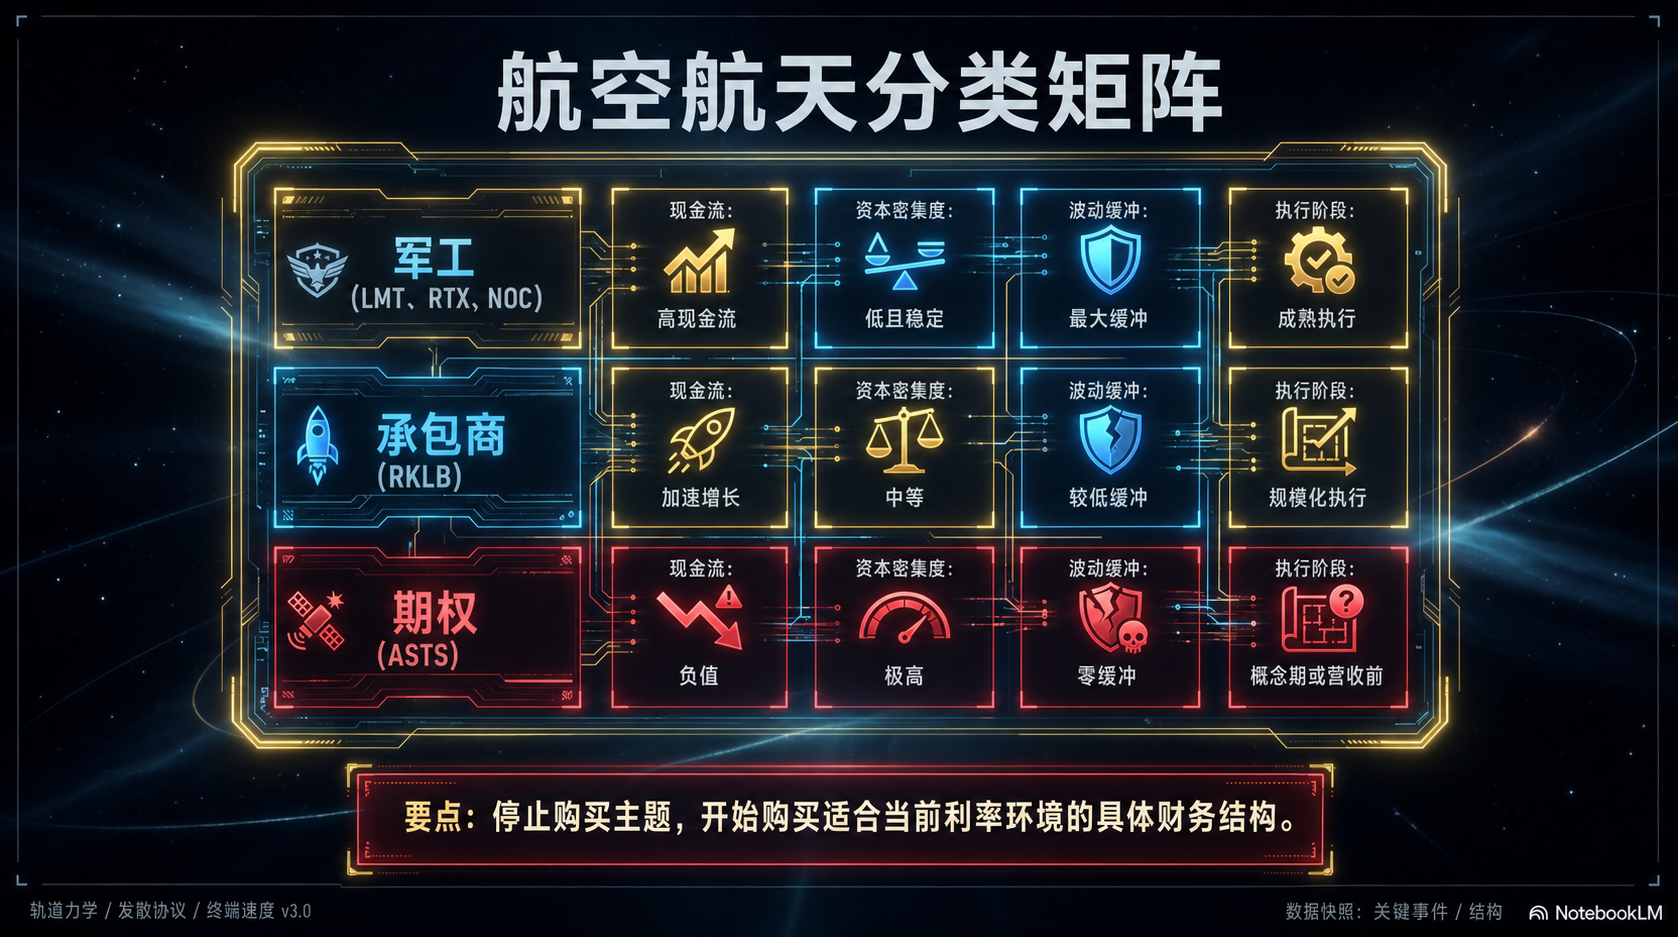
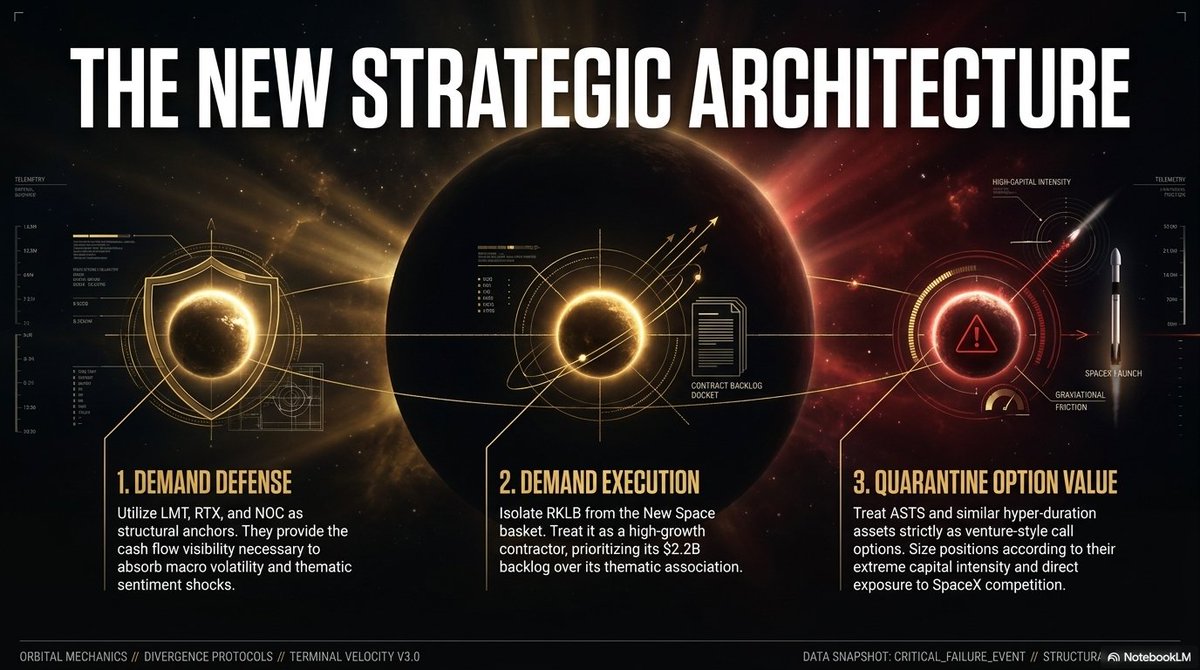
로켓랩은 순수 우주 가운데서도 이미 ‘계약과 실행’이 붙어 있는 종목이고,
AST는 아직 ‘상용화의 큰 도약’에 거는 가치가 매우 큰 대신 경쟁과 자본 부담도 함께 큰 종목이며,
록히드마틴·RTX·노스럽그러먼은 성장의 탄력은 낮아도 쌓아둔 일감에서 나오는 현금흐름의 가시성이 높은 종목이다.
이 셋을 한 문장으로 묶어 ‘순수 우주 대 방산 우주’라고만 말해 버리면, 잃는 정보가 너무 많다. 같은 하늘을 보는 세 사람이라도, 발을 디딘 땅의 단단함은 저마다 다르다.
첫째, 출렁임을 줄이는 것이 목적이라면, 록히드마틴·RTX·노스럽그러먼 같은 대형 방산 우주, 또는 그런 종목의 비중이 높은 혼합형 상품이 더 든든한 바닥이 되어 준다. 곳간이 깊은 쪽이다. 빠르게 부자가 되긴 어려워도, 풍랑에 쉽게 뒤집히지 않는다.
둘째, 우주의 높은 성장에 올라타는 것이 목적이라면, 로켓랩과 AST를 같은 무게로 한데 묶지 마라.
실행의 증거가 더 쌓인 로켓랩과, 상용화의 가능성이 큰 대신 위험도 큰 AST를 따로 떼어 살펴야 한다. 같은 바구니에 담더라도, 둘의 무게는 다르게 달아야 한다.
셋째, 스페이스X 상장 이후 국내 펀드들은 ‘서둘러 담기 경쟁’ 탓에 한동안 과민하게 출렁일 수 있다. 그러니 우주 펀드를 보더라도, 그 안의 스페이스X 비중이 얼마인지, 상위 다섯 종목에 얼마나 쏠려 있는지, 운용 방식이 지수를 따르는 쪽인지 적극적으로 고르는 쪽인지를 먼저 살펴야 한다. 간판이 아니라 짐칸을 보라는 말이다.