HBM结构性短缺论证
目录
摘要#
核心问题:传统经验认为存储器必然经历“涨价—扩产—过剩—崩价”的均值回归周期。本报告追问:AI 是否改变了需求底座,使 HBM 的需求增长长期快于合格供给,进而把一次普通周期变成持续到 2030 年的结构性短缺?
一句话结论:报告的基准模型预计,年度 HBM 需求由 2026 年约 4.8 EB 增至 2030 年 24.3 EB,而年度供给到 2030 年仅约 7.6 EB,需求与供给之比达到 3.2 倍;即使显著提高 KV cache 效率,供需缺口仍难仅靠软件优化消除。
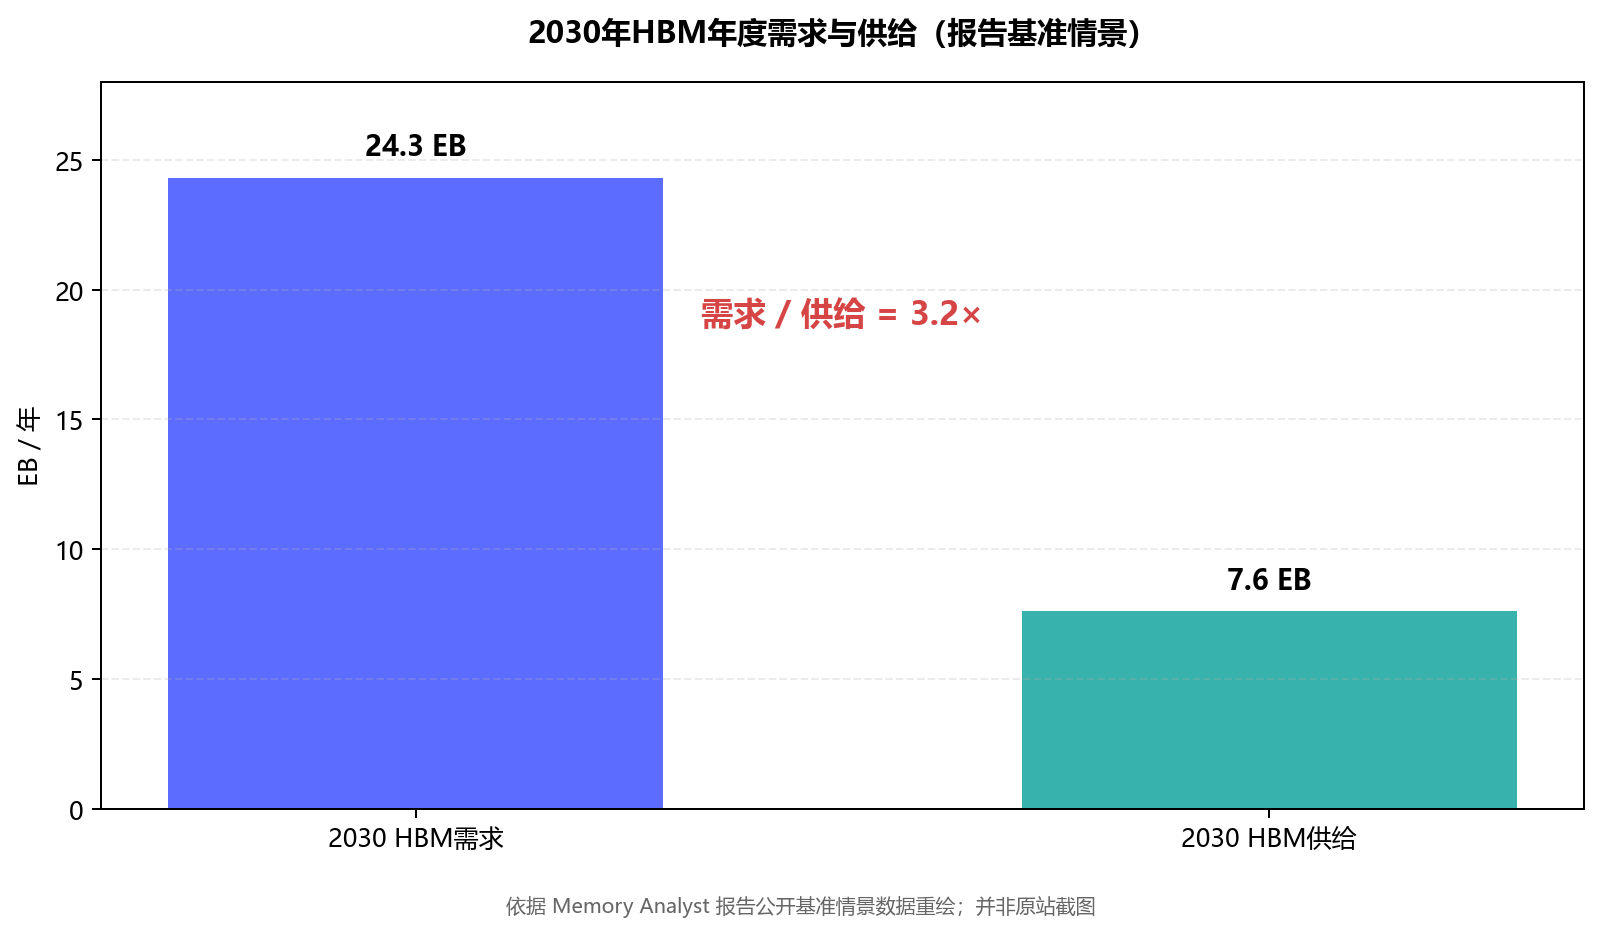
图 1:依据报告基准情景数据重绘,并非原站截图。
报告如何重新定义存储周期#
传统存储周期建立在 PC、手机和服务器等可按设备数量估算的需求上,供给最终能够追上需求。报告承认这条规律过去有效,但认为 AI 带来了不同的需求函数:使用量、单项任务需要保留的状态、模型规模同时增长,并且彼此强化。
作者并没有假设过去几年数百倍至千倍的增长持续不变,而是主动把未来增速大幅降档:例如采用 Goldman Sachs 的 2030 年 Token 需求框架,并假设推理效率、量化、缓存复用和模型路由继续改善。其论点是,即使三条需求曲线都明显减速,合计需求仍会超过受物理制造约束的供给。
三个需求引擎#
- 更多使用量:Token 消耗快速增长。智能体不是“一问一答”,而是持续读取、规划、调用工具、检查结果和重试,因此任务数量与每项任务的工作量同时增加。
- 每项任务保留更多状态:长时间运行的编程、研究和合同分析任务需要把代码库、文档与中间结果留在上下文中。KV cache 是持续占用的运行状态,不是一次性的模型权重。
- 更大、更强的模型:参数、专家数量和层数增长会增加常驻权重;更深的模型也会使每个缓存 Token 更“重”,同时推高权重和 KV cache 两类内存需求。
这三者并非简单相加:更多使用带来收入,收入支持模型扩展;更强模型解锁更长时间的智能体任务;长任务又需要更大的上下文和缓存。
已经发生的需求跃迁#
报告列出的历史观察包括:
- Google 全产品月度 AI Token 从 2024 年 5 月约 9.7 万亿增至 2026 年 5 月约 3.2 千万亿,约两年增长 330 倍。
- 前沿模型最大上下文窗口从 2020 年约 2K Token 增至 2024 年约 2M,四年增长约 1,000 倍。
- 最大前沿模型规模由 2019 年约 15 亿参数增至 2023 年估算约 1.8 万亿参数;GPT-4 级数字属于外部估算而非官方披露。
- NVIDIA 旗舰 GPU 搭载的 HBM 从 P100 的 16 GB、H100 的 80 GB,升至 B300 的 288 GB。
- 报告引用的全球 HBM bit 供给从 2023 年约 1.5 EB 增至 2024 年约 2.8 EB,增速远低于若干需求驱动因素。
这些数据的口径并不完全相同,不能直接作为一组严格可比的时间序列;它们的作用是说明需求侧变量变化速度可能远高于硬件产能扩张速度。
从推理工作负载到HBM需求#
GPU 需要把模型权重和活跃上下文放在芯片附近的高速内存中。报告举例:
- H100 搭载 80 GB,H200 为 141 GB,B200 为 180 GB,AMD MI300X 为 192 GB。
- DeepSeek-R1 为 671B 参数;按原生 8-bit 格式估算,权重约需 671 GB,因此尚未处理请求就需要跨越多颗 H100。
- 报告估算 Llama 3.1 405B 每保留一个 Token 需要约 504 KB KV cache,128K 上下文约占 68 GB。
模型把需求拆成权重、KV cache、工作区、冗余和可用率等部分。其公开公式的核心含义是:
权重需求 = 基准权重 × 服务副本数 × 模型规模 ÷ 权重压缩效率
KV需求   = 基准KV × 流量^0.55 × 上下文压力
工作区   = (权重 + KV) × 15%
总需求   = (权重 + KV + 工作区) × 冗余系数 ÷ 74%可用率
在基准情景中,KV cache 约占 2030 年需求的 71%,因此缓存效率是最重要的需求侧杠杆。
基准情景与六种结果#
| 情景 | 主要假设 | 2030需求/供给 |
|---|---|---|
| 空头条件全部兑现 | KV 效率约 5.5 倍,供给扩张超过 4 倍 | 0.95× |
| 优化胜出 | KV 问题基本解决,但供给仍按现实路径增长约 2 倍 | 2.00× |
| 空头下限 | KV 效率达到可辩护上限约 4 倍 | 2.54× |
| 基准情景 | KV 效率 3 倍,供给约增长 2 倍 | 3.20× |
| KV改善不足 | KV 效率停留在约 2.5 倍 | 3.91× |
| 供给停滞 | 封装限制使产量接近当前扩张速度 | 4.86× |
报告强调,需求侧优化可以弯曲曲线,却很难单独闭合缺口:
- 把 KV cache 效率提高至 4 倍,需求仍约 19 EB/年,对 7.6 EB 供给仍是约 2.5 倍缺口。
- 即使把缓存效率推至 6 倍,需求仍约 14 EB,约为现实供给路径的两倍。
- 在基准需求不变时,2030 年供给需要增长约 6.4 倍才能达到平衡;即使需求侧优化最大化,供给仍需增长约 3.8 倍。
供给为何难以快速追赶#
报告把“可用于前沿 AI 的 HBM”定义为必须连续通过四道门,而不是简单的 DRAM bit 数量:
- 晶圆分配:厂商能把多少 DRAM 晶圆转向 HBM,同时不严重挤压传统内存市场?
- 堆叠与良率:目标层数、速度和质量能否以可接受良率生产?
- 先进封装:HBM 堆栈能否大规模集成进 GPU 和 ASIC 封装?报告认为这是最关键的瓶颈。
- 客户认证:产品能否通过具体平台认证?合格第二供应商的导入通常以季度计,而不是数周。
报告引用 TrendForce,称前三大供应商用于 HBM 的 DRAM 晶圆投入比例可能由 2025 年约 18% 升至 2027 年底约 30%,AI 芯片单颗 HBM 容量则继续提高。这属于产能重新分配,不是简单补库存。TrendForce 原始资料
Samsung 曾用约 18 个月反复提交 12 层 HBM3E 的 NVIDIA 认证,被作者用作“现有前三大厂商也可能卡在认证”的证据。由此推断,新进入者很难在 2030 年前迅速提供可互换的合格供给。
对存储厂商利润表的传导#
报告把短缺对存储厂商的潜在影响分成四步:
- 订单售罄:长期协议和客户预付款提高需求可见度。
- 定价权:当合格 HBM 成为约束性投入时,边际产品可能更像稀缺资本品,而非普通大宗 DRAM。
- 利润率扩张:晶圆厂固定成本高;满产与稳定价格会形成较强经营杠杆。
- 估值重评:如果收入更可预测、利润率更高、周期更长,市场可能给予高于传统商品内存的估值倍数。
报告把 Micron 2026 财年第三季度作为现实验证:公司公布 16 份战略客户协议、超过 1,000 亿美元最低价格条款收入和约 220 亿美元客户定金,并称 HBM4 进度快于 HBM3E、供给紧张可能延续至 2027 年以后。上述公司数据应以 Micron 官方财报 为准。
可证伪指标#
这份报告较有价值的部分,是把观点写成可监控的触发条件:
- KV cache 效率:若生产环境中的 MLA、KV 量化和跨请求复用可信地超过 5 倍,需求曲线会明显下移。
- 模型路由:若新增 Token 大量转移到无需大量 HBM、且没有质量损失的轻量模型或 ASIC,70% 的 HBM 服务份额假设会失效。
- 平均驻留上下文:若真实任务的平均上下文没有随智能体增长,反而回落至当前水平附近,状态需求假设会被削弱。
- 供给扩张:若年度 HBM 供给可信地走向 2030 年超过 11 EB、即 3 倍以上扩张,短缺会显著缓解。
- 行业纪律:若三家供应商为了份额增加合格产能,或最低价格保护被侵蚀,传统周期风险会重新占主导。
风险与不确定性#
模型敏感性:3.2 倍不是事实预测,而是多个流量、上下文、权重、效率、冗余和产量假设相乘后的情景结果。小误差可能在长期复合后被放大。
口径与双重计算:Token、上下文窗口、模型参数、GPU 装机和 HBM bit 供给来自不同统计体系,需要警惕把相关变量重复计入。
效率可能非线性改善:量化、稀疏化、分页、请求复用、内存分层、推理芯片和模型架构创新,可能改变“每 Token 所需 HBM”。
需求会受价格约束:当 HBM 昂贵时,客户可能延迟部署、降低服务质量、转向更小模型或重新设计系统,需求并非完全刚性。
供给侧也会创新:良率、堆叠、封装、混合键合和新供应商的突破可能使产量超过当前产业指引。
HBM与普通DRAM并非完全同质:报告从 DRAM bit 方程出发,但也承认合格 HBM 受堆叠、封装和平台认证约束,不能把所有 bit 当作可自由替换。
作者利益冲突:作者声明可能持有文中相关公司的多头或空头仓位,且仓位可随时变化。模型和文章带有明确看多倾向。
时效性:这是“Living thesis”。数据、公式、交互模型和判断会变化,本笔记记录的是 2026 年 7 月 1 日访问时的版本。
关键人物 / 机构 / 标的:Alex Corrino、Micron、SK hynix、Samsung、NVIDIA、AMD;数据和假设涉及 Goldman Sachs、TrendForce、Yole Group、NVIDIA、Micron、vLLM 与 NVIDIA Dynamo。
Takeaway:报告最强的部分不是“3.2 倍”这个单点数字,而是把 AI 内存需求拆成使用量、状态和模型规模三条可监控曲线,并把供给拆成晶圆、良率、封装和认证四道门。投资上更稳妥的用法,是持续跟踪可证伪指标,而不是把基准情景直接当成 Micron、SK hynix 或 Samsung 的目标价依据。
中文译文(节选)#
核心命题#
存储器具有周期性,但 AI 对内存的需求可能以比供给更快的速度发生拐点。作者的基准情景认为,本十年 HBM 年度需求约增长五倍,而年度产出仅接近翻倍,因此到 2030 年需求约为生产能力的 3.2 倍。
结论#
一个已经售罄的市场很少直接崩溃,它通常先通过涨价重新平衡。
原文(节选)#
“A sold-out market rarely crashes. It reprices.”
完整模型、交互计算器、来源与动态监控请查看原始报告。
这里还没有任何文章可以列出。