跳过正文

@Future__Walker —— 内存涨价为何股价崩塌:2018 超级周期与互联网泡沫启示

目录

摘要
#

  • 核心问题:在 DRAM / NAND 现货价格继续走高、AI 数据中心需求依旧强劲的背景下,存储股为何反而出现剧烈回调?本推文试图回答「内存股在周期顶部究竟交易什么、什么时候应当清仓」这一关键问题。
  • 关键论点
    1. 内存股并非交易「价格方向」,而是交易「价格的二阶导」——价格仍在上涨,但上涨加速度一旦放缓,市场就开始为下一个「必然下行周期」定价,因此当前下跌是预期行为、不是需求崩塌。
    2. 本轮下跌是四股力量叠加:①价格上涨减速被前置定价;②70%–85% 的极端利润率向均值回归的担忧;③对 AI 投资回报率与大型科技公司资本开支可持续性的怀疑;④杠杆与拥挤多头头寸的强制清算(其中前三条是结构性、第四条是技术性)。
    3. 作者拒绝「内存不再是周期股」的乐观叙事:以 Micron TTM PER ~20× / FWD PER ~12×、Tesla FWD PER ~290× 对比,断言「内存股可长期持有」等同于「Micron 还要再涨 24 倍」。
    4. 历史模板——1998 年的存储强势周期与 2000 年的互联网泡沫——提供了相同的剧本:强烈需求、巨额资本开支、每隔一段时间就出现一次大幅回撤再创新高,直到宏观流动性反转才真正见顶。
    5. 操作含义:当前的下挫可能是健康洗盘而非趋势反转,存储股后续仍有可观反弹;真正的退出信号来自 2018 年与 2000 年那种「估值极端 + 加速度收敛 + 宏观流动性收紧」三因素共振。
  • 关键人物 / 机构 / 标的:퓨처워커(Future__Walker,Premium Naver 美国股票研究主理人 / PlanG 研究合伙人)、Micron、Tesla、Amazon、SK Hynix(韩文原文中提到「하이닉스」);AI 数据中心、大型科技公司 CAPEX;LTA、SCA 等长协采购工具。
  • 风险与不确定性:本推文为付费研究报告节选,作者刻意把「强势反弹后再卖出」作为下一步研究目标;2018 vs. 2026 周期比较的有效性受 AI 真实需求与资本开支节奏影响;互联网泡沫案例无法预测顶部精确时间,仅给出「kill-switch」原则。
  • Takeaway:在周期股的任何顶部区域,把「价格还在涨」当作买入理由都是错的;正确的卖出时点不是价格本身,而是价格加速度 + 利润率极端化 + 流动性拐点三者的共振。

中文译文
#

图1
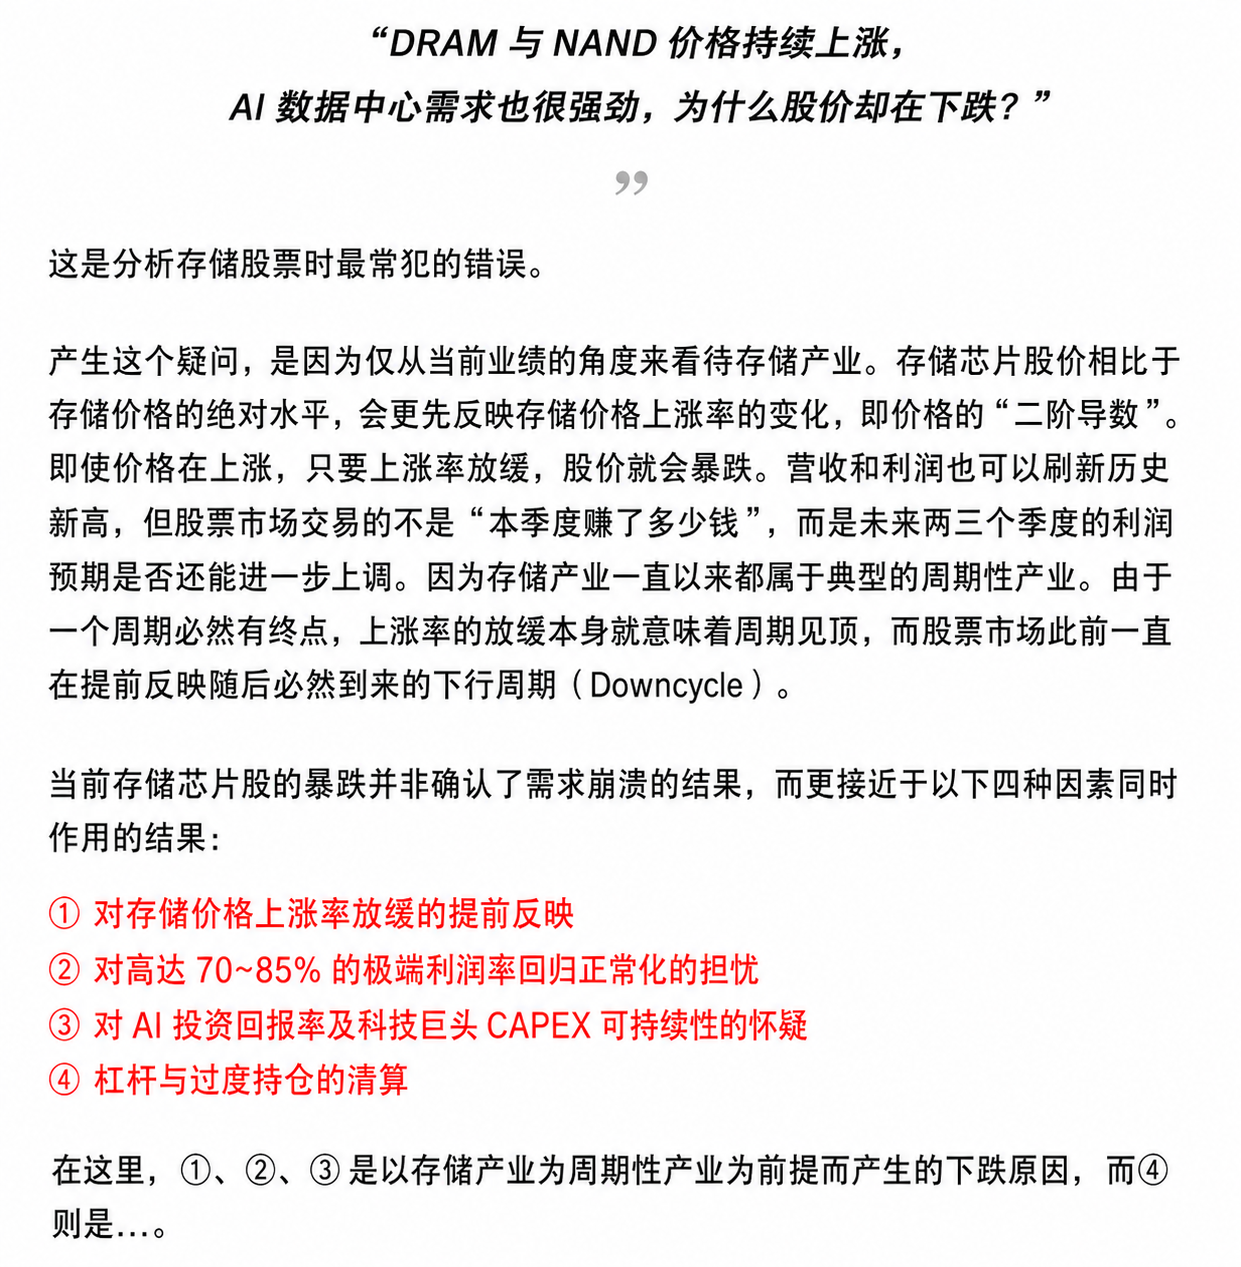
图1:作者配图——韩国学者观点「DRAM 与 NAND 价格持续上涨,AI 数据中心需求强劲推动故事进一步展开」,原文含部分韩语段落及英文专有名词,已生成中文版。

[内存价格在上涨,为何股价却崩了;2018 年内存超级周期与互联网泡沫告诉我们的未来六个月]

每次写文章时都会遇到这种时刻……写着写着就会想,这篇文章会成为好文章还是坏文章?会被读者喜爱还是冷落?会对投资真的有帮助吗?

这一篇大概会是一篇对投资有帮助、同时也能被读者喜爱的优秀文章……!

🧐 开篇:内存股交易的不是价格的方向,而是价格的「加速度」

内存是周期股?那 SK 海力士是不是就此结束了?

这是分析内存股时最常犯的错误。

这个问题之所以出现,是因为只从当前业绩的角度看待内存产业。内存股价反映的不是内存价格的绝对水平,而是内存价格上涨率的变化,也就是价格的二阶导。即使价格在上涨,只要上涨率开始放缓,股价就会暴跌。营收和利润可能仍会创下历史新高,但股票市场交易的不是「本季度赚了多少」,而是「未来两三个季度的盈利预测还能不能继续上调」。因为内存产业长期以来都是典型的周期产业;既然任何一轮周期都有终点,上涨率放缓本身就意味着周期高点,股票市场会前置定价随后必然到来的下行周期。

当前内存股的暴跌并不是需求崩塌得到确认的结果,而更接近以下四种力量同时作用的结果:

① 内存价格上涨率放缓被前置定价 ② 70%~85% 的极端利润率回归均值的担忧 ③ 对 AI 投资回报率与大型科技公司资本开支可持续性的怀疑 ④ 杠杆与过度头寸的强制平仓

其中 ①、②、③ 是基于「内存是周期股」这一前提的下跌原因,④ 则是市场技术性原因。AI 数据中心带来的需求过去非常强劲、并将持续强劲;LTA 之后甚至出现了 SCA,内存产业在试图摆脱周期属性的努力上颇为耀眼。但在这种情况下能否轻率地断言「内存股不再是周期股,而是可以长期持有的成长股,持有就一定能最大化投资收益」?撰写本文时,Micron 的 TTM PER 约为 20 倍,FWD PER 约为 12 倍。作为成长股代表,Tesla 的 FWD PER 目前约为 290 倍。换言之,主张「内存不再是周期股」就等于主张 Micron 股价还要上涨 290 ÷ 12 = 24.17,即 24 倍。

因此本推文并不否认内存产业是周期产业,反而以此为前提,聚焦于回顾 2018 年内存牛市中股价如何暴跌与反弹并最终收尾、当下与当时的差异在哪里,并试图从中挖掘市场超额收益。说「AI 带来的内存需求过于强劲,所以内存股应继续持有」这话听起来不错但对投资毫无用处;本推文希望告诉大家,内存股后续仍会出现相当可观的反弹,而下一次卖出时点的线索究竟在哪里。

此外,本推文将深入研究 1998–2000 年的互联网泡沫案例,为 AI 板块的投资准备一个投资者必须设置的「终止开关」。过程中请记住:互联网泡沫期间,亚马逊曾在三年内四次经历 -50% 以上的暴跌,每次暴跌后都快速创出新高,直到 2000 年互联网泡沫才真正破灭——这能帮助我们更有信心地持有已经下跌的 AI 基础设施股。

新的强大产业崛起、与之相称的强劲需求、与之必然相伴的天量资本筹集。历史显然会重演,现在也一定有值得我们参考的「答案卷」。作为参考案例,1998 年的存储强势周期与 2000 年的互联网泡沫,可能正是这份答案卷。

  • 想阅读完整报告的读者,请订阅、转发、点赞、留言!

原文(ko)
#

图1
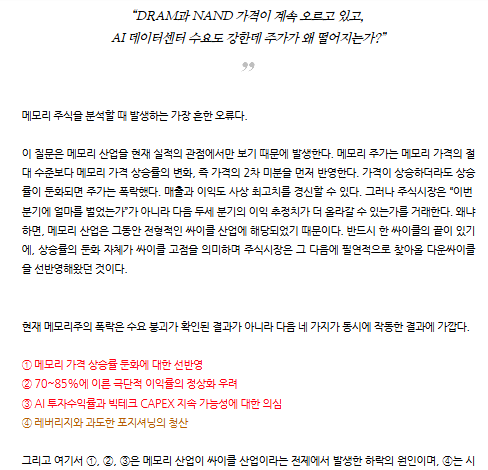
图1:본문 일부를 인용한 한국어 학술 자료 이미지 / 作者配图(韩文+英文专有名词,已由视觉流程生成中文复刻版)。

[메모리 가격은 오르는데 왜 주가는 무너졌나; 2018년 메모리 슈퍼사이클과 닷컴버블이 말해주는 다음 6개월]

글을 쓰는 일을 하다 보면 알게되는 경우가 있습니다. 글을 쓰다가 말이지요…이 글이 좋은 글이 될지…나쁜 글이 될지…이 글이 독자들에게 사랑을 받을지…외면 당할지…이 글이 투자에 도움이 될지…

이번 글은 투자에 도움이 되면서 독자의 사랑을 받을 수 있는 좋은 글이 될 것 같은 느낌이 듭니다…!

🧐들어가며: 메모리 주식은 가격의 방향이 아니라 가격의 ‘가속도’를 거래해왔다

메모리는 싸이클 산업? 그럼 이제 하이닉스는 끝난 걸까?

메모리 주식을 분석할 때 발생하는 가장 흔한 오류다.

이 질문은 메모리 산업을 현재 실적의 관점에서만 보기 때문에 발생한다. 메모리 주가는 메모리 가격의 절대 수준보다 메모리 가격 상승률의 변화, 즉 가격의 2차 미분을 먼저 반영한다. 가격이 상승하더라도 상승률이 둔화되면 주가는 폭락했다. 매출과 이익도 사상 최고치를 경신할 수 있다. 그러나 주식시장은 “이번 분기에 얼마를 벌었는가”가 아니라 다음 두세 분기의 이익 추정치가 더 올라갈 수 있는가를 거래한다. 왜냐하면, 메모리 산업은 그동안 전형적인 싸이클 산업에 해당되었기 때문이다. 반드시 한 싸이클의 끝이 있기에, 상승률의 둔화 자체가 싸이클 고점을 의미하며 주식시장은 그 다음에 필연적으로 찾아올 다운싸이클을 선반영해왔던 것이다.

현재 메모리주의 폭락은 수요 붕괴가 확인된 결과가 아니라 다음 네 가지가 동시에 작동한 결과에 가깝다.

① 메모리 가격 상승률 둔화에 대한 선반영 ② 70~85%에 이른 극단적 이익률의 정상화 우려 ③ AI 투자수익률과 빅테크 CAPEX 지속 가능성에 대한 의심 ④ 레버리지와 과도한 포지셔닝의 청산

그리고 여기서 ①, ②, ③은 메모리 산업이 싸이클 산업이라는 전제에서 발생한 하락의 원인이며, ④는 시장 여건에 기인한 일시적 하락의 원인이라고 지목할 수 있겠다. AI 데이터센터발 수요는 너무나도 강력했고, 앞으로도 강력할 것이며 LTA를 넘어선 SCA까지 등장하며 메모리 산업이 싸이클 산업에서 탈피하려는 노력이 여러모로 돋보인다. 그렇다고 섣불리 “메모리주는 이제는 싸이클 산업주가 아닌 우상향할 수 있는 기술주니까 반드시 롱텀홀딩하면 투자수익률을 극대화할 수 있을 것이다!“라고 말할 수 있을까? 글을 작성하는 현재 마이크론의 TTM PER은 약 20배, FWD PER은 약 12배 선에서 거래되고 있다. 대표적인 성장주인 테슬라의 예를 들자면 테슬라의 FWD PER은 현재 약 290배 선에서 거래되고 있다. 다시말해, 메모리는 더 이상 싸이클 산업이 아니라고 주장하는 것은 마이크론의 주가가 290 ÷ 12 = 24.17, 24배뛸 것이라고 주장하는 것과 동일하다는 것이다.

그렇기 때문에 본 글에서는 메모리 산업이 싸이클 산업이라는 점을 부인하지는 않고, 오히려 이를 전제로 하여 2018년 메모리 강세장에서 어떻게 메모리주가가 폭락하고, 반등하는 과정을 거치며 강세장을 마무리하였는지, 지금과 그 때의 다른 점은 무엇인지를 찾아 시장의 알파를 창출하는데 집중하려 한다. AI로 인한 메모리 수요가 너무 강력하므로 메모리주를 계속 투자해야한다는 듣기에는 좋지만 투자에 무용한 주장이 아닌, 결국 메모리 주가 또한 상당한 반등을 할 것이며, 다음 매도 시점이 어디가 될지에 대한 단서를 얻을 수 있는 유용한 글이 되리라 기대한다.

이에 더불어, 1998년부터 2000년까지 진행되었던 닷컴버블의 사례를 깊이 연구하여 AI 산업군 투자에 있어서 반드시 투자자로서 준비해야할 킬스위치를 마련해보도록 할 것이다. 그리고 그 과정에서 닷컴버블이 진행되는 당시에도 현재에 사는 우리들이 닷컴버블을 떠올리면 생각하는 단순한 폭등과 폭락이 아니라, 아마존이 3년 동안 -50%를 넘는 폭락만 4번 겪었고, 그러한 그 폭락 이후 마다 빠르게 신고점을 찍다가 결국 2000년 닷컴버블이 터졌다는 점까지 기억해 두면 이미 폭락한 지금의 AI 인프라 주를 홀딩하는데 도움이 되리라 생각한다.

새로운 강력한 산업군의 등장, 그리고 이에 부응하는 강력한 수요, 그리고 이에 필연적으로 필요한 막대한 자본 조달. 역사는 분명히 반복되며, 지금도 우리에게 참고해볼만한 정답지는 어딘가 있을 것이다. 그 정답지로서 참고해야할 사례가 1998년의 메모리 강세 싸이클장과 2000년의 닷컴버블이지 않을까.
  • 완결된 레포트를 읽고 싶으신 분은 구독, 재게시, 좋아요, 댓글로!

这里还没有任何文章可以列出。